Sabała
Oszacowanie wartości spółki
SIPEX przygotował oszacowanie wartości spółki Sabała B. Gut-Mostowy, M. Furman sp. j., świadczącej usługi…
Wycena spółki jawnej zależy przede wszystkim od celu. Gdy służy rozliczeniu wspólnika występującego ze spółki lub jego spadkobiercy, art. 65 Kodeksu spółek handlowych wymaga osobnego bilansu uwzględniającego wartość zbywczą majątku. W takich sprawach punktem wyjścia jest zwykle metoda skorygowanych aktywów netto (SAN).
Poniżej wyjaśniamy, jak ustala się wartość przedsiębiorstwa spółki jawnej, dlaczego sam bilans księgowy może nie wystarczyć i czym wynik wyceny różni się od kwoty należnej konkretnemu wspólnikowi.
Wartość przedsiębiorstwa spółki jawnej ustala się m.in. przy wystąpieniu wspólnika, śmierci wspólnika, sporze o rozliczenie, planowanej sprzedaży przedsiębiorstwa lub negocjacjach między wspólnikami. Cel zlecenia ma znaczenie: wycena całego przedsiębiorstwa nie jest jeszcze obliczeniem świadczenia należnego jednej osobie.
W sprawach rozliczeniowych trzeba najpierw ustalić zdarzenie stanowiące podstawę rozliczenia oraz właściwy dzień bilansowy. Inne założenia mogą dotyczyć wyceny sporządzanej wyłącznie na potrzeby transakcji. Dlatego cel i datę wyceny należy określić przed doborem metody.
Art. 65 § 1 KSH stanowi, że wartość udziału kapitałowego występującego wspólnika albo jego spadkobiercy oznacza się na podstawie osobnego bilansu uwzględniającego wartość zbywczą majątku spółki. Nie chodzi więc o proste przepisanie wartości księgowych ze zwykłego sprawozdania finansowego.
Art. 65 § 2 KSH wskazuje dzień bilansowy zależnie od przyczyny wystąpienia: przy wypowiedzeniu jest to ostatni dzień roku obrotowego, w którym upłynął termin wypowiedzenia; przy śmierci wspólnika lub ogłoszeniu jego upadłości odpowiednio dzień śmierci albo ogłoszenia upadłości; przy wyłączeniu wspólnika prawomocnym orzeczeniem sądu — dzień wniesienia pozwu. Dobór daty wpływa na zakres danych i wartości przyjęte do wyceny.
Wartość zbywcza odnosi się do tego, ile majątek spółki mógłby być wart w danych warunkach rynkowych. Ocenie podlegają nie tylko nieruchomości, maszyny, zapasy i należności, lecz także możliwe do zidentyfikowania prawa i wartości niematerialne oraz zobowiązania. Sąd Apelacyjny w Białymstoku w wyroku z 19 stycznia 2022 r., I AGa 22/20, wskazał również na znaczenie klienteli, lokalizacji i renomy przedsiębiorstwa.
Metoda SAN wychodzi od bilansu spółki, a następnie koryguje wartości aktywów i zobowiązań do wartości uzasadnionych na dzień wyceny. Pozwala pokazać, skąd bierze się każda istotna korekta: na przykład z aktualnej wartości nieruchomości, stanu zapasów, ściągalności należności albo zobowiązań nieuwidocznionych właściwie w danych księgowych.
Takie podejście odpowiada konstrukcji osobnego bilansu z art. 65 KSH. W tym samym wyroku Sąd Apelacyjny uznał, że w rozliczeniu opartym na art. 65 wymóg bilansu i wartości zbywczej przemawia za SAN. Sąd wyjaśnił też, dlaczego sama metoda księgowa nie uwzględnia wartości zbywczej, a samodzielna wycena metodą dochodową, oparta na prognozach przyszłych przepływów, nie realizuje wymogu osobnego bilansu.
Nie oznacza to, że w każdym zleceniu dotyczącym spółki jawnej cel wyceny i metoda są identyczne. Wycena na potrzeby sprzedaży przedsiębiorstwa może wymagać innego zakresu analizy. Gdy jednak chodzi o rozliczenie z art. 65 KSH, SAN jest podstawową metodą, a zastąpienie bilansu samą prognozą dochodów wymagałoby szczególnie trudnego do obrony uzasadnienia.
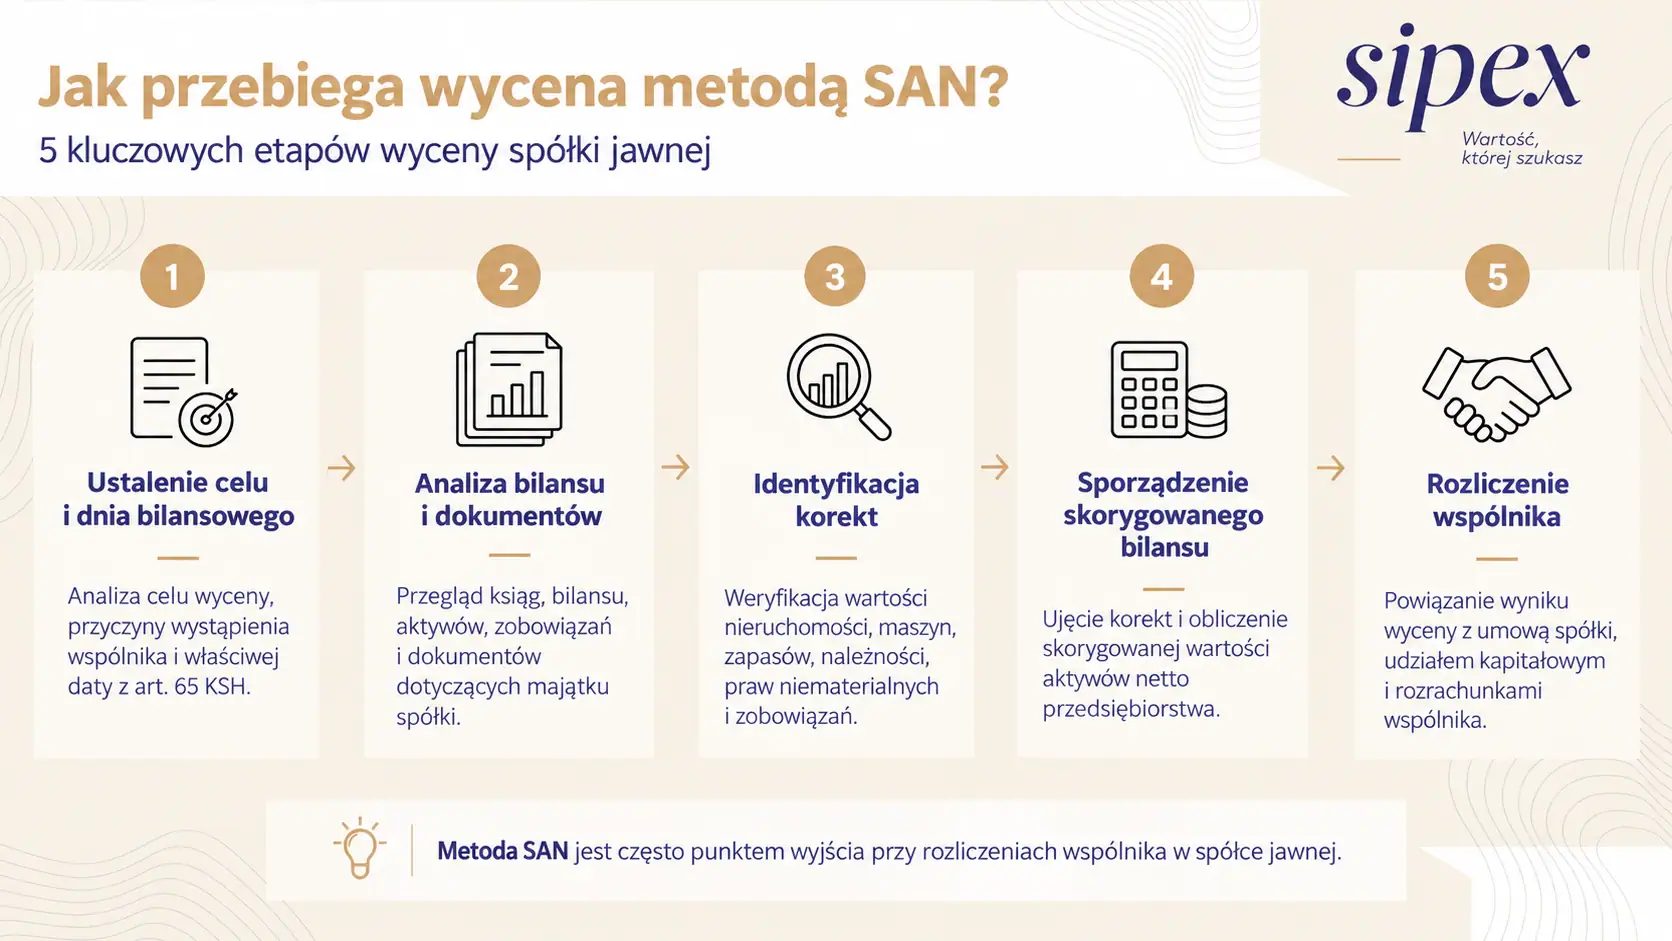
Kliknij infografikę, aby ją powiększyć.
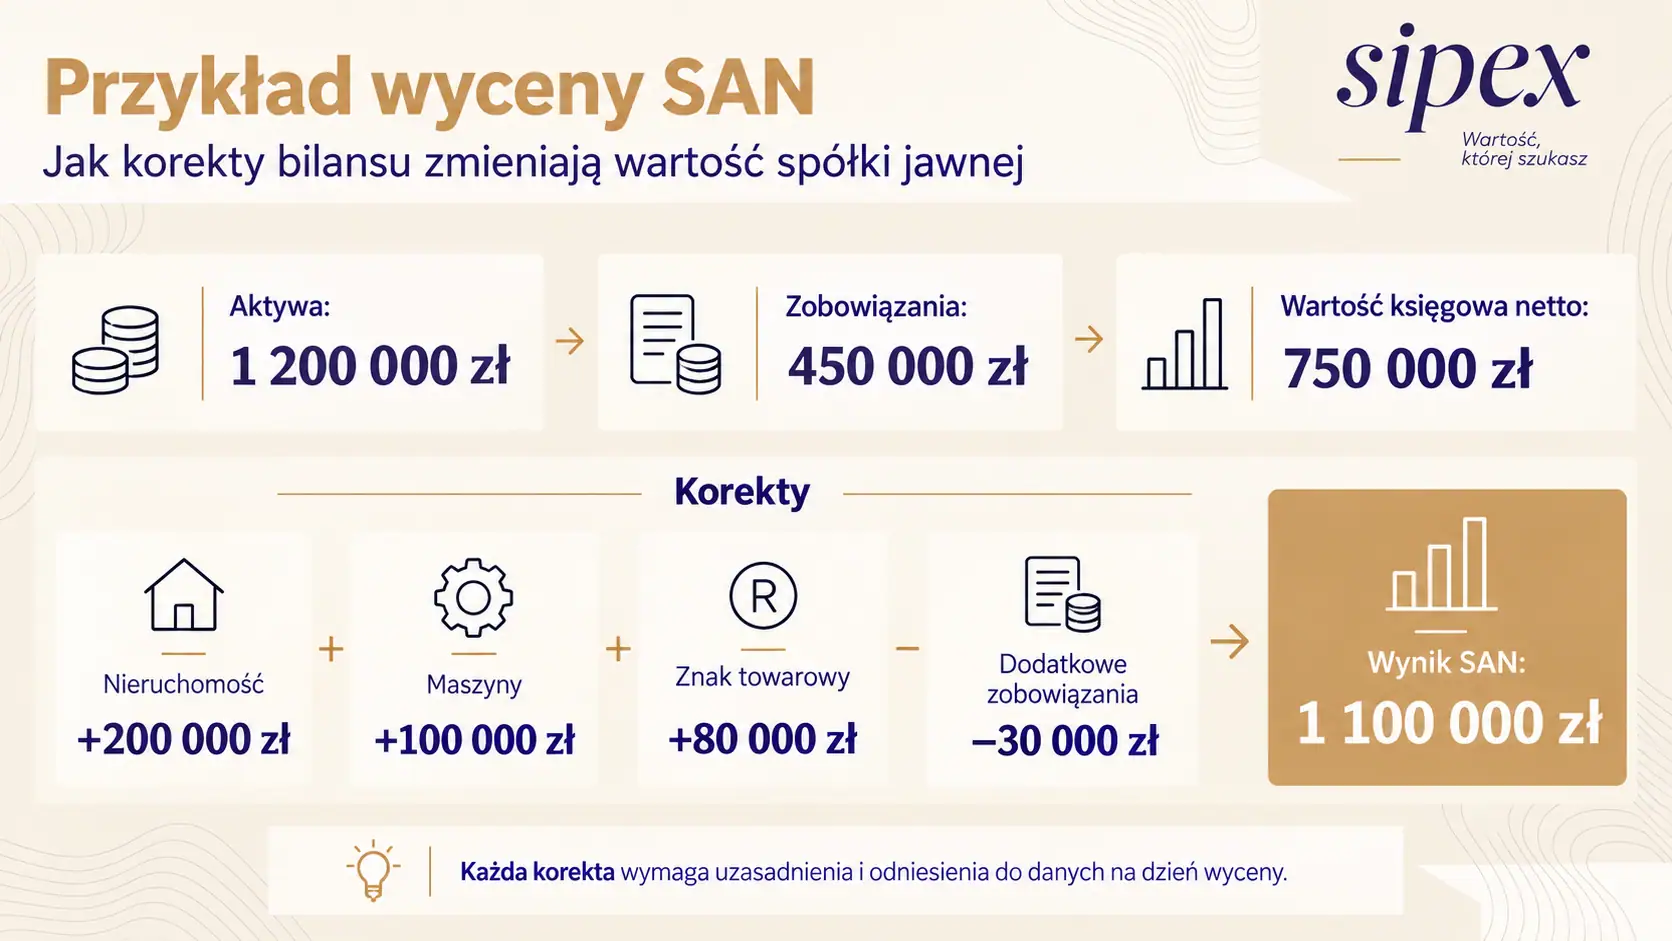
Kliknij infografikę, aby ją powiększyć.
Przykład oparto na wycenie SIPEX spółki jawnej z branży produkcji i pakowania herbaty, sporządzonej na potrzeby art. 65 KSH. Dane liczbowe i inne szczegóły zostały zmienione, a nazwę spółki pominięto; zachowano rodzaje korekt i sposób obliczenia SAN. Przyjmijmy, że aktywa są wykazane w bilansie na 1 200 000 zł, a zobowiązania wynoszą 450 000 zł. Księgowa wartość aktywów netto to 750 000 zł.
Skorygowana wartość aktywów netto wynosi 1 100 000 zł: 1 200 000 zł − 450 000 zł + 200 000 zł + 100 000 zł + 80 000 zł − 30 000 zł. Różnica względem wartości księgowej wynosi 350 000 zł. W rzeczywistej wycenie każdą korektę trzeba udokumentować i sprawdzić również pozycje nieuwidocznione w uproszczonym przykładzie.
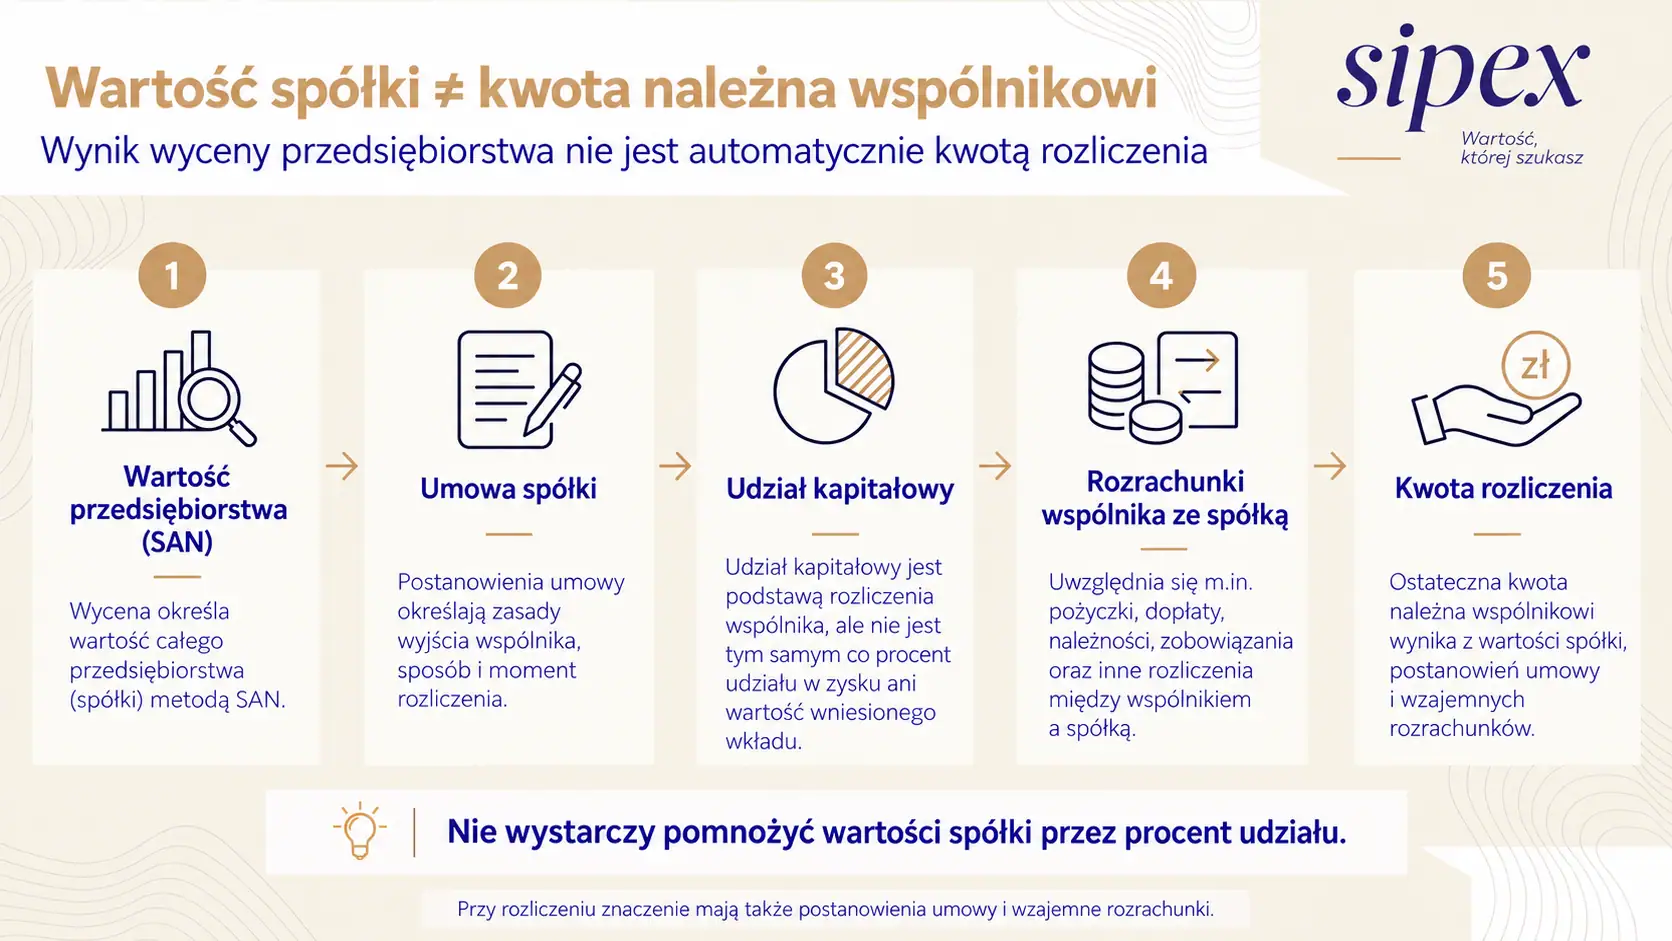
Udział kapitałowy wspólnika pełni funkcję rozrachunkową i nie jest tym samym co procentowy udział w zysku spółki ani wartość rzeczywiście wniesionego wkładu. Jego wysokość może różnić się od wartości wkładu. Przy rozliczeniu występującego wspólnika trzeba przeanalizować umowę spółki i zasady wynikające z KSH, zanim wynik wyceny przedsiębiorstwa odniesie się do konkretnej osoby.
Kliknij infografikę, aby ją powiększyć.
Wynik SAN dla całego przedsiębiorstwa nie jest automatycznie kwotą do wypłaty występującemu wspólnikowi. Nie wystarczy też pomnożyć go przez procent udziału w zysku. Trzeba przeanalizować udział kapitałowy i postanowienia umowy spółki, a także rozrachunki wspólnika ze spółką. Art. 65 KSH reguluje ponadto formę rozliczenia, możliwość wartości ujemnej udziału oraz udział w zysku i stracie ze spraw jeszcze niezakończonych.
Jeżeli potrzebna jest wycena spółki do rozliczenia wspólnika, warto przekazać wyceniającemu umowę spółki, dokument potwierdzający przyczynę wystąpienia, księgi i bilans na właściwy dzień, ewidencję majątku, informacje o należnościach i zobowiązaniach oraz dokumenty dotyczące istotnych praw spółki. Zakres danych należy dopasować do konkretnej sprawy.
Więcej o zakresie usługi: wycena przedsiębiorstwa.
SIPEX przygotował oszacowanie wartości spółki Sabała B. Gut-Mostowy, M. Furman sp. j., świadczącej usługi…
SIPEX przygotował godziwą wycenę wartości spółki. Współpraca trwała od 3 do 30 czerwca 2022…
SIPEX przygotował wycenę wartości Zakładu Remontowo-Budowlanego BETKAN Serafin i Wspólnicy sp. jawna. Współpraca trwała…
