Wycena spółki z o.o. i udziałów
Autor: Michał Krzempek
Wycena spółki z o.o. polega na ustaleniu na wskazany dzień wartości przedsiębiorstwa, kapitału własnego albo określonego pakietu udziałów. Wartość szacuje się podejściem dochodowym, majątkowym lub porównawczym. Przy wycenie pakietu dodatkowo analizuje się prawa wspólnika, kontrolę i ograniczenia zbywalności. Dobór metody oraz korekt zależy od celu wyceny i dostępnych danych.
Wartość przedsiębiorstwa, kapitału własnego i udziałów — czym się różnią?
Enterprise Value (EV) opisuje wartość działalności operacyjnej. Equity Value oznacza wartość kapitału własnego. Aby przejść od EV do Equity Value, uwzględnia się zadłużenie oprocentowane, środki pieniężne oraz inne aktywa i zobowiązania nieoperacyjne, odpowiednio do konstrukcji przyjętego modelu.
Wartość pakietu udziałów to wartość praw konkretnego wspólnika. Proporcjonalna część kapitału własnego jest punktem wyjścia, ale wynik może zależeć od kontroli, zasad wypłaty dywidendy, uprzywilejowania, płynności i ograniczeń zbywalności. Wartość całego kapitału własnego nie musi więc być prostą sumą wartości oddzielnie wycenionych pakietów.
W raporcie trzeba wskazać dzień wyceny oraz odróżnić go od dnia przygotowania opracowania. Dane finansowe, stan zadłużenia i założenia rynkowe powinny odpowiadać przyjętej dacie. Te same udziały mogą mieć inną wartość na różne dni.
Wartość oszacowana i cena transakcyjna nie są tożsame. Wycena przedstawia opinię o wartości przy określonych założeniach. Cena uzgodniona przez strony może odzwierciedlać również ich szczególne korzyści, warunki płatności, zakres zabezpieczeń i wynik negocjacji.
Jak obliczyć wartość udziału w spółce z o.o.?
Obliczenie wartości udziału wymaga ustalenia wartości kapitału własnego i praw związanych z udziałem. Gdy model określa najpierw wartość działalności operacyjnej, kolejne kroki są następujące:
- Oszacować Enterprise Value odpowiednią metodą.
- Odjąć zadłużenie oprocentowane i uwzględnić gotówkę oraz pozostałe składniki nieoperacyjne, których model nie obejmuje.
- Ustalić proporcjonalną część Equity Value przypadającą na pakiet.
- Sprawdzić prawa i ograniczenia pakietu oraz uzasadnić ewentualne korekty.
Nie każdy model wymaga przejścia przez EV. Metoda skorygowanych aktywów netto może bezpośrednio prowadzić do wartości kapitału własnego. W takim przypadku ponowne odjęcie tego samego zadłużenia byłoby błędem.
Przykład obliczenia wartości pakietu 25% udziałów
Przykład hipotetyczny. Kwoty są założeniami ilustracyjnymi, a nie wynikiem rzeczywistej wyceny SIPEX. Przyjęto równe prawa ekonomiczne udziałów oraz brak innych składników nieoperacyjnych wymagających korekty.
- Wartość działalności operacyjnej (EV): 10 000 000 zł.
- Zadłużenie oprocentowane: 2 000 000 zł; środki pieniężne uwzględniane w przejściu do Equity Value: 500 000 zł.
- Wartość kapitału własnego: 10 000 000 zł − 2 000 000 zł + 500 000 zł = 8 500 000 zł.
- Proporcjonalna wartość pakietu 25%: 8 500 000 zł × 25% = 2 125 000 zł.
Kwota 2 125 000 zł nie jest automatycznie wartością rynkową pakietu. Przed ustaleniem wyniku należy ocenić prawa głosu, możliwość wpływania na organy spółki, uprzywilejowanie, ograniczenia sprzedaży oraz płynność udziałów. Premii za kontrolę ani dyskonta mniejszościowego nie stosuje się mechanicznie.
Wartość nominalna, księgowa i rynkowa udziału
- Wartość nominalna wynika z umowy spółki i udziału w kapitale zakładowym. Nie przedstawia bieżącej wartości ekonomicznej biznesu.
- Wartość księgowa odnosi się do kapitału własnego wykazanego w sprawozdaniu finansowym. Może różnić się od wartości rynkowej majątku i nie odzwierciedlać potencjału przyszłych dochodów.
- Wartość rynkowa uwzględnia sytuację ekonomiczną spółki, jej perspektywy i prawa przypadające na wyceniany pakiet, przy warunkach transakcji wynikających z przyjętej definicji wartości.
Niska wartość nominalna ani wysoki kapitał zakładowy nie przesądzają o cenie, którą można uzyskać za udziały. Podobnie bilans jest źródłem danych do analizy, a nie gotową wyceną rynkową.
Na czym polega wycena udziałów w spółce z o.o.?
Wycena udziałów łączy analizę finansową przedsiębiorstwa z analizą praw wspólnika. Obejmuje działalność operacyjną, majątek, zadłużenie, przepływy pieniężne i ryzyka, a także umowę spółki oraz strukturę udziałów. Zakres opracowania wynika z celu, np. sprzedaży pakietu, rozliczeń wspólników albo umorzenia udziałów.
Udziały spółki z o.o. nie mają bieżącego kursu giełdowego. W spółce akcyjnej przedmiotem praw akcjonariuszy są akcje, jednak również spółka akcyjna może być niepubliczna. Dostępność notowań i danych o transakcjach trzeba zatem oceniać dla konkretnego podmiotu.
Ogólne zasady analizy opisuje artykuł na czym polega wycena firmy. Przy udziałach spółki z o.o. tę analizę trzeba uzupełnić o prawa i ograniczenia konkretnego pakietu.
Kiedy sporządzić wycenę spółki z o.o.?
Wycena jest przydatna, gdy decyzja dotyczy wartości biznesu albo praw wspólnika. Najczęstsze sytuacje obejmują:
- sprzedaż lub zakup udziałów i przygotowanie do negocjacji;
- wyjście wspólnika, rozliczenia między właścicielami i spory o wartość pakietu;
- sukcesję, darowiznę lub inne planowane zmiany właścicielskie;
- wniesienie aportu, podwyższenie kapitału i umorzenie udziałów;
- zabezpieczenie finansowania oraz cele podatkowe lub sprawozdawcze.
Wniesienie przedsiębiorstwa albo zorganizowanej części przedsiębiorstwa wymaga prawidłowego określenia przedmiotu wkładu — nie są to pojęcia zamienne. Odrębne założenia mogą dotyczyć wyceny udziałów i akcji dla zabezpieczenia emisji obligacji.
Przy transakcji punktem odniesienia jest wartość przedsiębiorstwa, lecz końcowy przedmiot negocjacji może obejmować tylko część kapitału własnego. Nie należy przenosić wyniku wyceny całego biznesu na pakiet bez sprawdzenia jego praw.
Jak przebiega wycena spółki z o.o. krok po kroku?
- Określenie zlecenia. Ustala się cel, dzień wyceny, przedmiot i odbiorców raportu: przedsiębiorstwo, cały kapitał własny albo konkretny pakiet.
- Analiza praw udziałowych. Sprawdza się umowę spółki, prawa głosu, uprzywilejowanie, ograniczenia zbywalności i uprawnienia wspólników.
- Analiza finansowa i operacyjna. Ocenia się wyniki historyczne, bieżące dane, majątek, zobowiązania, przepływy, ryzyka i perspektywy działalności.
- Dobór podstawy wartości i metod. Przyjęte podejście oraz założenie kontynuacji lub likwidacji działalności muszą odpowiadać celowi i jakości danych.
- Ustalenie wartości kapitału i pakietu. Oblicza się wynik oraz analizuje korekty, wyjaśniając ich podstawę i wpływ na wartość.
- Raport i omówienie wyniku. Opracowanie przedstawia dane, założenia, obliczenia, rekomendowaną wartość lub przedział oraz ograniczenia analizy.
Porozmawiaj o wycenie spółki z doświadczonym ekspertem.
Michał Krzempek
Ekspert wyceny przedsiębiorstw
Skorzystaj z naszej wiedzy i porozmawiaj z doświadczonym specjalistą.
Zapytaj o wycenę spółkiJaki standard wartości przyjąć w wycenie?
Standard wartości określa, jakiej kategorii wartości poszukuje wycena. Nie jest metodą obliczeń. Cel opracowania, przepisy i warunki transakcji wpływają na wybór standardu; metoda służy następnie oszacowaniu tej wartości.
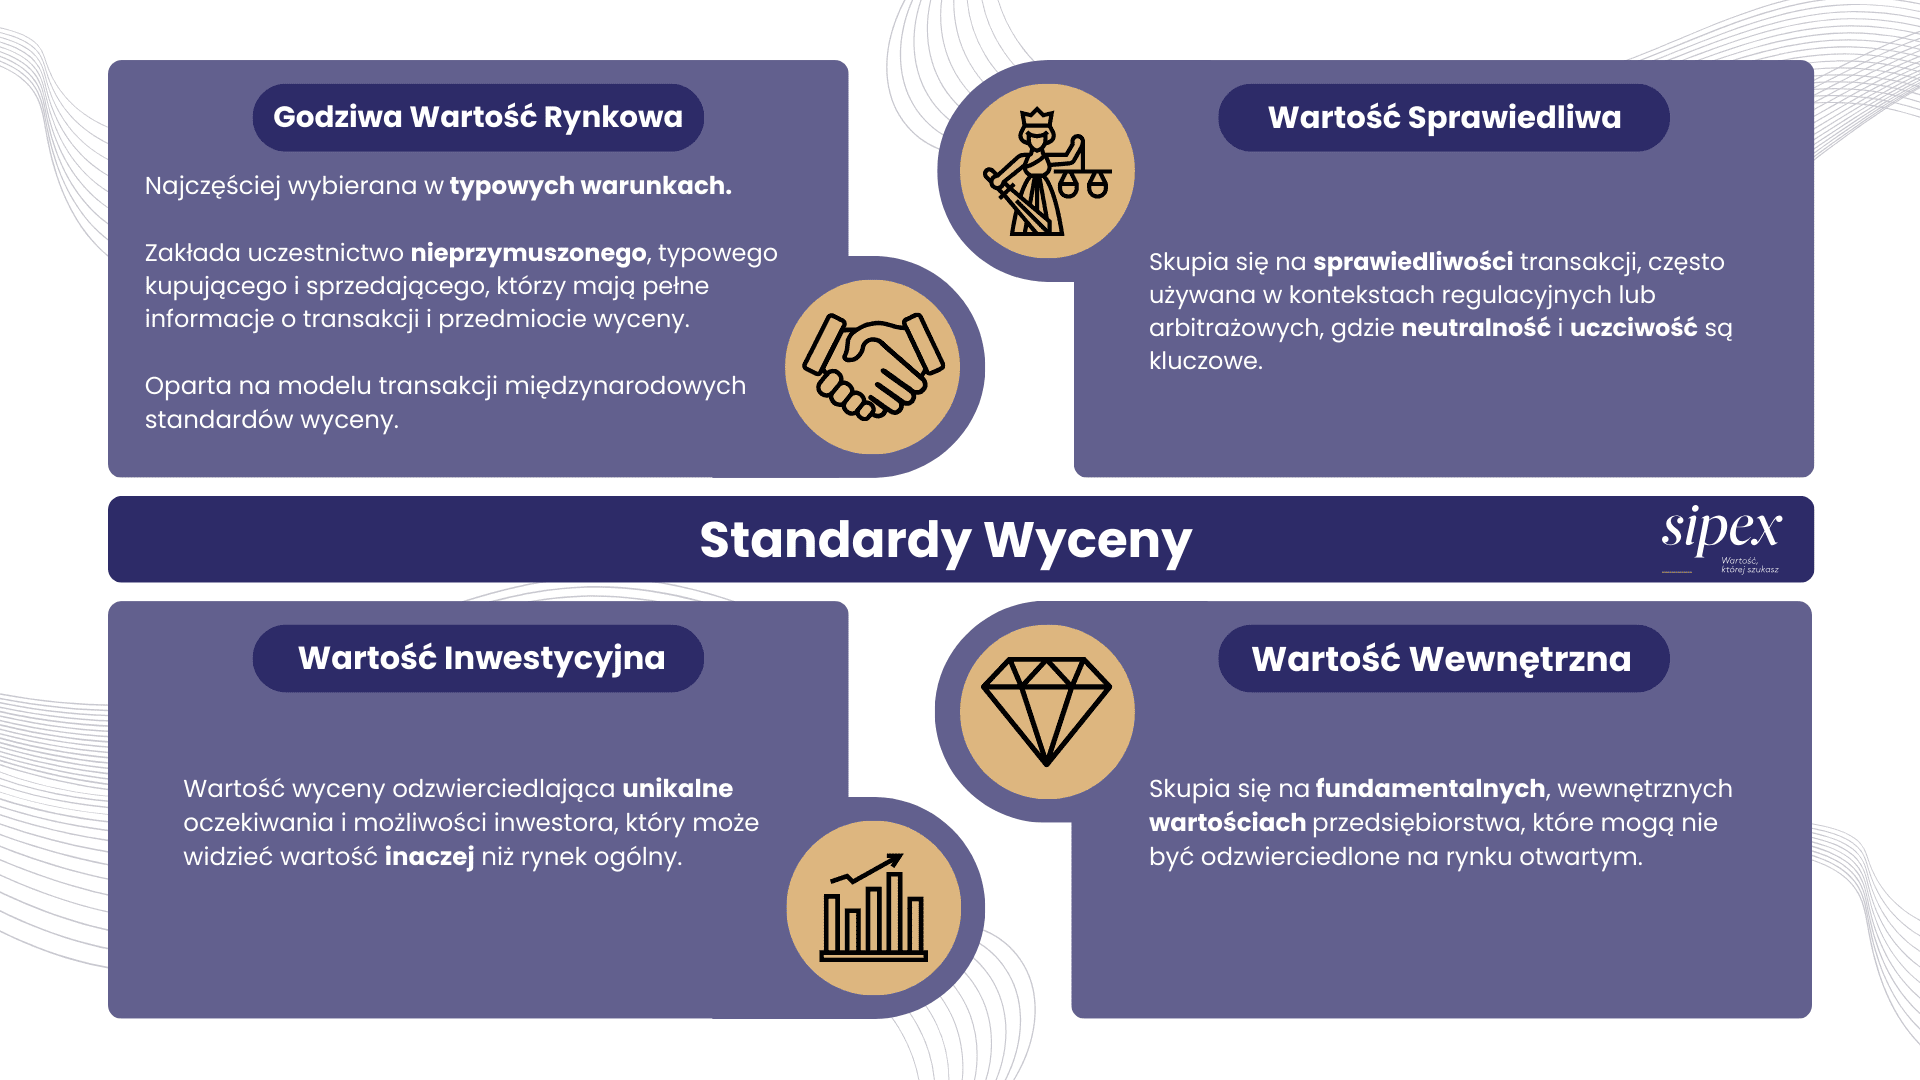
W KSWS „Ogólne zasady wyceny przedsiębiorstw” wyróżniono m.in. następujące kategorie:
- Godziwa wartość rynkowa — odnosi się do hipotetycznej transakcji odpowiednio poinformowanych stron, które są zainteresowane jej zawarciem i nie działają pod przymusem.
- Wartość sprawiedliwa — w rozumieniu tego standardu uwzględnia sytuację konkretnych stron i określone warunki przymusowej transakcji. Nie jest tożsama z wartością godziwą stosowaną w sprawozdawczości finansowej.
- Wartość inwestycyjna — dotyczy wartości dla konkretnego inwestora, z uwzględnieniem jego indywidualnych oczekiwań i możliwości.
- Wartość wewnętrzna — wynika z analizy zdolności przedsiębiorstwa do generowania korzyści, bez oparcia wprost na bieżącej cenie rynkowej.
Nazwy i definicje należy zawsze odczytywać w kontekście zastosowanego standardu. Międzynarodowe Standardy Wyceny również wymagają dopasowania podstawy wartości do celu. IVSC omawia ten związek w materiale „What IVS asks of every business valuation” z 17 czerwca 2026 r.
Metody wyceny spółki z o.o. i udziałów
Do wyceny spółki z o.o. stosuje się podejście majątkowe, dochodowe lub porównawcze. Wybór powinien wynikać z modelu działalności, celu wyceny i dostępności wiarygodnych danych. Nie istnieje jedna metoda odpowiednia dla każdej spółki.
| Podejście | Kiedy jest przydatne | Najważniejsze dane | Główne ograniczenie |
|---|---|---|---|
| Majątkowe | Gdy istotne znaczenie ma wartość aktywów i zobowiązań, np. nieruchomości lub maszyn. | Bilans, ewidencja majątku, wyceny składników aktywów i analiza zobowiązań. | Może nie odzwierciedlać pełnej zdolności zorganizowanego biznesu do generowania przyszłych dochodów. |
| Dochodowe | Gdy możliwe jest uzasadnione oszacowanie przyszłych korzyści lub przepływów pieniężnych. | Wyniki historyczne, prognozy, nakłady inwestycyjne, kapitał obrotowy i stopa dyskontowa. | Wynik jest wrażliwy na założenia dotyczące przyszłości i ryzyka. |
| Porównawcze | Gdy dostępne są wiarygodne dane o podobnych spółkach lub transakcjach. | Mnożniki, ceny transakcyjne, wyniki finansowe i kryteria porównywalności. | Różnice między spółkami i prawami pakietów mogą utrudniać porównanie. |
Metoda majątkowa
Metoda skorygowanych aktywów netto polega na ocenie wartości aktywów i zobowiązań oraz korekcie wartości księgowych tam, gdzie nie odpowiadają wartościom przyjętym w wycenie. Uwzględnia się również istotne składniki pozabilansowe. Wynik odnosi się do kapitału własnego.
Przykładowo w spółce produkcyjnej znaczenie mogą mieć hale, linie technologiczne i maszyny. Samo posiadanie dużego majątku nie przesądza jednak o wyborze metody: trzeba także ocenić rentowność i sposób wykorzystania aktywów. Sprzedaż przedsiębiorstwa lub jego majątku w postępowaniu likwidacyjnym jest innym przedmiotem analizy niż wartość udziałów właściciela.
Metoda dochodowa
Metoda dochodowa opiera wartość na korzyściach ekonomicznych oczekiwanych w przyszłości. W metodzie DCF prognozowane przepływy pieniężne przelicza się na wartość na dzień wyceny przy użyciu stopy dyskontowej odpowiadającej ryzyku i rodzajowi przepływów.
W firmie usługowej lub konsultingowej istotne mogą być utrzymanie klientów, marże, koszty zespołu i potrzebne inwestycje. Prognoza powinna obejmować również kapitał obrotowy i nakłady niezbędne do osiągnięcia zakładanych przychodów. Sam plan wzrostu sprzedaży nie wystarcza do uzasadnienia wyniku.
Metoda porównawcza
Metoda porównawcza wykorzystuje dane o podobnych przedsiębiorstwach lub transakcjach, np. mnożniki odnoszące wartość do wyników finansowych. Porównywalność dotyczy modelu biznesowego, skali, rentowności, ryzyka oraz praw związanych z wycenianymi udziałami.
Podejście porównawcze może służyć do oszacowania wartości albo do sprawdzenia wyniku uzyskanego inną metodą. Rola tego podejścia zależy od jakości danych. Cenę zapłaconą za pakiet kontrolny trzeba analizować przed wykorzystaniem jej do wyceny pakietu, który takich praw nie daje.
Wycena udziałów uprzywilejowanych i pakietów mniejszościowych
O wartości pakietu decydują rzeczywiste prawa, a nie wyłącznie procent kapitału. Analiza powinna obejmować liczbę głosów, wpływ na powoływanie organów, zasady podejmowania uchwał, prawa do dywidendy, udział w majątku likwidacyjnym i ograniczenia sprzedaży udziałów.
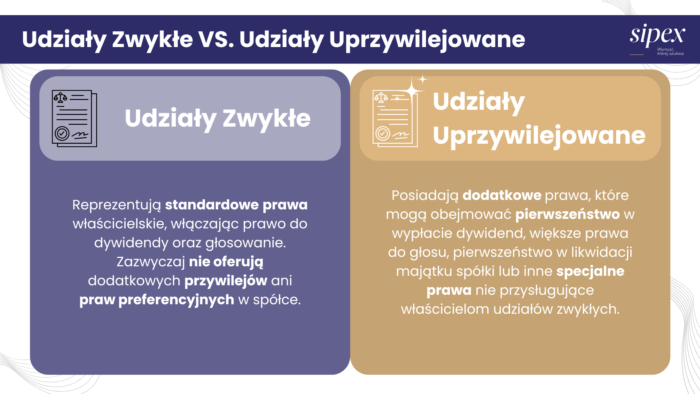
Art. 174 Kodeksu spółek handlowych przewiduje uprzywilejowanie określone w umowie spółki. Przy uprzywilejowaniu głosowym limit wynosi trzy głosy na udział. Art. 196 rozróżnia uprzywilejowanie wysokości dywidendy od pierwszeństwa jej wypłaty: pierwszeństwo zależy od postanowień umowy.
Pakiet dający kontrolę może mieć inną wartość niż pakiet ograniczający wpływ wspólnika. Nie oznacza to obowiązku dodania premii w każdym przypadku. Najpierw należy ustalić, jaki poziom kontroli i płynności zawiera wartość bazowa, a następnie ocenić, czy potrzebna jest korekta.
Każda premia lub dyskonto wymaga uzasadnienia. Nie należy ponownie odejmować ograniczenia, które uwzględniono już w przepływach, ryzyku albo danych porównawczych. Zasady określenia wartości bazowej i uzasadniania korekt opisuje rozdział 9 wskazanego wyżej standardu KSWS.
Jak wycenić spółkę ze stratą, ujemnym kapitałem lub bez prognoz?
Strata finansowa nie przesądza, że udziały są bezwartościowe. Trzeba ustalić, czy wynika z jednorazowego zdarzenia, etapu rozwoju czy trwałej słabości działalności. Podejście dochodowe wymaga uzasadnionych przyszłych przepływów; wartościowy majątek może natomiast uzasadniać analizę podejściem majątkowym.
Ujemny kapitał własny w bilansie nie jest automatycznie wyceną rynkową udziałów. Znaczenie mają rynkowa wartość aktywów, rzeczywiste zobowiązania, potrzeby finansowania i zdolność do kontynuacji działalności. Raport powinien wyjaśniać, jak te czynniki wpływają na wynik i jakie ograniczenia ma przyjęte podejście.
Brak wiarygodnych prognoz ogranicza możliwość zastosowania DCF. Należy ocenić, czy można przygotować uzasadnione scenariusze na podstawie danych historycznych i informacji o działalności. Jeżeli nie, większe znaczenie mogą mieć majątek lub dostępne porównania. Założenia zastępujące brakujące dane trzeba ujawnić, zamiast przedstawiać wynik jako pewną kwotę.
Wartość umarzanych udziałów spółki z o.o.
Przy umorzeniu udziałów wycena może służyć ustaleniu ekonomicznych podstaw wynagrodzenia dla wspólnika. Trzeba odróżnić umorzenie dobrowolne, dokonywane za jego zgodą, od przymusowego, którego przesłanki i tryb wynikają z umowy spółki.
Przy umorzeniu przymusowym ustawowe minimum dotyczy wynagrodzenia za umorzony udział, a nie wartości całego przedsiębiorstwa. Art. 199 §2 KSH odnosi je do aktywów netto przypadających na udział według sprawozdania za ostatni rok obrotowy, po uwzględnieniu pomniejszenia o kwotę przeznaczoną do podziału między wspólników.
Przy umorzeniu dobrowolnym wynagrodzenie wymaga odrębnego ustalenia; za zgodą wspólnika możliwe jest także umorzenie bez wynagrodzenia. Podstawę prawną i warunki należy sprawdzić w art. 199 KSH oraz umowie spółki. Raport z wyceny nie zastępuje wymaganych czynności korporacyjnych.
Określenie wartości udziałów dla potrzeb PCC
Przy sprzedaży udziałów objętej PCC podstawą opodatkowania jest wartość rynkowa sprzedawanego prawa, a stawka wynosi co do zasady 1%. Od wartości zależy kwota podatku, nie sama stawka. Cena wpisana do umowy może różnić się od podstawy opodatkowania.
Ministerstwo Finansów przedstawia te reguły oddzielnie: podstawa opodatkowania przy sprzedaży oraz stawki PCC. Zwolnienia i wyłączenia wymagają oceny konkretnej transakcji; nie każde przeniesienie udziałów jest umową sprzedaży.
Raport powinien wyjaśniać wartość sprzedawanego pakietu, dzień wyceny, jego prawa oraz przyjęte założenia. Może uzasadniać deklarowaną wartość rynkową, lecz nie gwarantuje jej akceptacji przez organ podatkowy.
Co jest potrzebne do sporządzenia wyceny spółki z o.o.?
Przed rozpoczęciem wyceny należy określić cel, dzień wyceny i pakiet objęty opracowaniem. Zapotrzebowanie informacyjne dostosowuje się do spółki i metody. Zwykle obejmuje ono:
- historyczne sprawozdania finansowe oraz bieżące dane księgowe;
- prognozy lub plany działalności wraz z uzasadnieniem założeń;
- zestawienie kredytów, pożyczek i innych zobowiązań finansowych oraz środków pieniężnych;
- informacje o aktywach, istotnych umowach, zobowiązaniach pozabilansowych i sporach;
- umowę spółki, strukturę udziałów, ich wartość nominalną i szczególne uprawnienia;
- dane o wcześniejszych transakcjach udziałami, jeżeli są dostępne i istotne dla wyceny.
Brak dokumentu nie zawsze uniemożliwia wycenę, ale może ograniczać zakres opracowania lub wymagać dodatkowych założeń. Raport powinien wskazywać te ograniczenia i ich możliwy wpływ na wynik.
Ile kosztuje wycena spółki z o.o. i jak długo trwa?
Koszt i termin wyceny zależą od zakresu analizy oraz kompletności danych. Znaczenie mają liczba i rodzaj metod, złożoność działalności, potrzeba wyceny składników majątku, prawa pakietu oraz cel raportu. Sam udział procentowy nie wystarcza do przygotowania oferty.
Termin ustala się po ocenie dokumentacji i prac potrzebnych do wykonania zlecenia. Uzupełnianie danych, przygotowanie prognoz albo dodatkowe wyceny nieruchomości i innych aktywów mogą wydłużyć opracowanie.
SIPEX przygotowuje wyceny przedsiębiorstw i udziałów. Do określenia zakresu zlecenia warto podać cel, dzień wyceny, wielkość pakietu i dostępne dokumenty finansowe.
FAQ — najczęściej zadawane pytania
Wycena wymaga ustalenia celu, dnia wyceny i przedmiotu opracowania. Następnie dobiera się podejście majątkowe, dochodowe lub porównawcze. Jeżeli wynik dotyczy działalności operacyjnej, trzeba przejść do wartości kapitału własnego, uwzględniając odpowiednie korekty.
Proporcjonalna część kapitału własnego jest punktem wyjścia. Podział przez liczbę udziałów jest pomocniczy przy jednakowych prawach ekonomicznych. Wartość konkretnego pakietu zależy również od kontroli, uprzywilejowania, płynności i ograniczeń zbywalności.
Koszt opracowania zależy od celu, złożoności spółki, dostępności danych, potrzebnych metod i praw wycenianego pakietu. Ofertę przygotowuje się po określeniu zakresu analizy.
Podstawą są zwykle sprawozdania finansowe, bieżące dane księgowe, prognozy, informacje o zadłużeniu i środkach pieniężnych, zestawienie majątku, umowa spółki oraz dane o liczbie, rodzaju i uprzywilejowaniu udziałów.
Nie. Wartość nominalna wynika z kapitału zakładowego i umowy spółki, natomiast wartość rynkowa zależy od sytuacji finansowej, perspektyw działalności, zadłużenia i praw związanych z udziałem.
Korektę rozważa się po analizie rzeczywistych praw pakietu i poziomu wartości bazowej. Jeżeli kontrolę lub dane ograniczenie uwzględniono już w przyjętym wyniku, ponowne dodanie premii albo odjęcie dyskonta wymaga sprawdzenia, czy nie powiela tej samej korekty.
Klienci, którzy nam zaufali





O autorze
