Wycena firmy to proces szacowania wartości rynkowej biznesu na określony dzień. Wynik zależy od celu wyceny, jakości danych finansowych, prognoz i kontekstu rynkowego. Podstawowe metody wyceny firmy to metody dochodowe, metody porównawcze i metoda majątkowa; w praktyce często łączy się kilka podejść.
W niniejszym artykule przedstawiamy najważniejsze aspekty procesu wyceny: omawiamy popularne metody, wskazujemy najczęstsze błędy oraz pokazujemy, dlaczego wycena firmy jest nieodzowna w kluczowych momentach prowadzenia działalności.
Wycena firmy w skrócie:
Profesjonalna wycena firmy służy określeniu wartości rynkowej na konkretny dzień. Ma kluczowe znaczenie w rozmowach z inwestorami i instytucjami finansowymi oraz przy podejmowaniu najważniejszych decyzji biznesowych.
Dla właścicieli firm rzetelna wycena jest podstawą negocjacji i ogranicza ryzyko sprzedaży udziałów poniżej realnej wartości. Wartość firmy i cena sprzedaży to nie to samo: pierwsza wynika z analizy danych i założeń, druga jest kwotą uzgodnioną przez strony. Zawyżony wynik może z kolei odstraszyć nabywców i utrudnić proces sprzedaży firmy.
Na wartość firmy wpływają przede wszystkim rentowność, stabilność i powtarzalność przychodów, zdolność do generowania zysków, przepływy pieniężne, koszty operacyjne, baza klientów oraz zależność od właściciela. Duże znaczenie mają też specyfika branży i profil ryzyka.
Z punktu widzenia banków, funduszy i potencjalnych nabywców dobrze przygotowana wycena firmy potwierdza wiarygodność przedstawionej wartości. Jest potrzebna przy pozyskiwaniu inwestora lub finansowania, a także w postępowaniach sądowych, rozliczeniach podatkowych i sprawach spadkowych. Instytucje finansowe zwracają przy tym uwagę na jakość danych oraz perspektywy rozwoju firmy.
Wycena firmy pomaga właścicielom podejmować decyzje o sprzedaży firmy, zarządzaniu spadkiem, podziale majątku i zmianie struktury własnościowej. Precyzyjnie określona wartość firmy pozwala zabezpieczyć interesy stron oraz przygotować się do negocjacji. Wycena dostarcza nie tylko danych ekonomicznych, lecz także porządkuje założenia potrzebne do decyzji finansowych i strategicznych. Traktowanie uproszczonej kalkulacji jako ceny rynkowej może natomiast prowadzić do błędnych decyzji.
Skorzystaj z naszej wiedzy i porozmawiaj z doświadczonym specjalistą.
Zapytaj o wycenę firmy
Porozmawiaj o wycenie firmy.
Podstawowe metody wyceny można podzielić na dochodowe, porównawcze i majątkowe. Wybór głównej metody zależy od celu wyceny, specyfiki branży, wielkości firmy i dostępności danych. Metody dochodowe pokazują przyszłe korzyści, metody porównawcze odnoszą firmę do rynku, a metoda majątkowa koncentruje się na aktywach i zobowiązaniach. W praktyce profesjonalna wycena często łączy kilka metod wyceny, aby wynik nie zależał od jednego modelu.
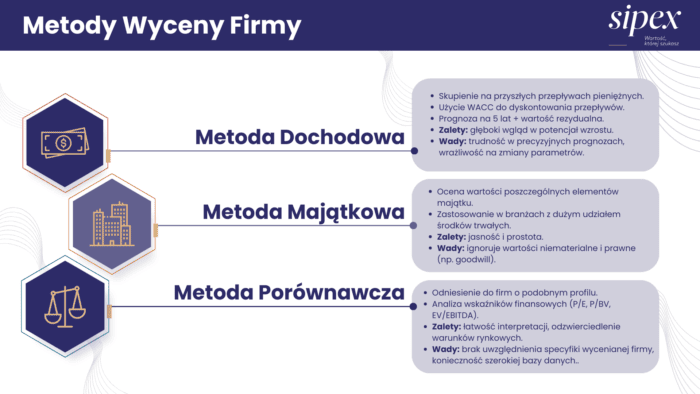
Metody dochodowe, w tym metoda zdyskontowanych przepływów pieniężnych (DCF), opierają się na przyszłych przepływach pieniężnych i zdolności firmy do ich generowania.
W tej metodzie na podstawie danych finansowych powstaje model finansowy przyszłych przepływów pieniężnych, obejmujący prognozy finansowe przychodów, kosztów operacyjnych, nakładów inwestycyjnych i kapitału obrotowego, najczęściej na kilka lat. Prognozowane przepływy pieniężne dyskontuje się do wartości bieżącej przy użyciu WACC, czyli średniego ważonego kosztu kapitału. Po okresie szczegółowej prognozy określa się wartość rezydualną, która ujmuje wartość firmy wynikającą z korzyści osiąganych w kolejnych latach.
Metody dochodowe, a zwłaszcza DCF, wymagają prognoz finansowych oraz oceny ryzyka i są wrażliwe na zmianę kluczowych założeń. Wiarygodność prognoz finansowych należy sprawdzać w różnych scenariuszach. Przed prognozą trzeba znormalizować wyniki finansowe: usunąć jednorazowe przychody i koszty, skorygować nierynkowe wynagrodzenia i ocenić powtarzalność marży. Znormalizowana EBITDA jest użyteczniejsza niż nieoczyszczona EBITDA z rachunku wyników; pomijanie zdarzeń jednorazowych zniekształca wynik wyceny.
Metoda dochodowa stosowana jest często w przypadku spółek akcyjnych lub spółek z ograniczoną odpowiedzialnością. Jeżeli interesuje Cię temat wyceny spółki z o.o., możesz przeczytać nasz poradnik na temat wyceny udziałów w spółce z o.o.
Metoda majątkowa określa wartość firmy jako rynkową wartość posiadanego majątku pomniejszoną o zobowiązania. Analizie podlegają aktywa trwałe i obrotowe, a ich wartości księgowe koryguje się do poziomu odpowiadającego warunkom rynkowym. W wariancie skorygowanych aktywów netto wynik pokazuje, ile warte są składniki firmy po uwzględnieniu jej zobowiązań.
Metoda majątkowa znajduje zastosowanie przede wszystkim w przypadku firm kapitałochłonnych, posiadających znaczący majątek, oraz przy likwidacji działalności lub braku stabilnych dochodów.
Zaletą tej metody jest przejrzystość, gdy głównym źródłem wartości są aktywa. Metoda majątkowa nie pokazuje jednak w pełni przyszłości firmy ani zdolności do generowania zysków. Dlatego wycena firmy oparta wyłącznie na aktywach nie powinna być utożsamiana z wartością rynkową, zwłaszcza gdy ważne są wartości niematerialne, know-how lub baza klientów.
Metody porównawcze bazują na danych rynkowych i wycenach podmiotów o podobnym profilu działalności. Stosuje się mnożniki rynkowe, takie jak EV/EBITDA, P/E lub P/BV, które odnoszą wyniki finansowe firmy do jej wartości albo ceny obserwowanej na rynku.
Najpierw tworzy się grupę porównawczą z firm tej samej branży, o zbliżonej wielkości, rentowności, tempie wzrostu i ryzyku. Następnie wybrane mnożniki odnosi się do znormalizowanych wyników finansowych wycenianej firmy. Źródłem są zwykle dane spółek giełdowych albo informacje o przeprowadzonych transakcjach.
Zaletą tej metody jest łatwa interpretacja wyniku na tle konkurencji oraz uwzględnienie bieżących warunków rynkowych. Porównywanie firm o różnym profilu ryzyka prowadzi jednak do błędnych wniosków, a ograniczeniem bywa dostępność danych o podmiotach i transakcjach rzeczywiście podobnych. Metody porównawcze wymagają więc starannego doboru grupy porównawczej pod względem branży, skali, rentowności, wzrostu i ryzyka, a nie mechanicznego użycia średniego mnożnika. Dobrze dobrane metody porównawcze wzmacniają weryfikację wyniku uzyskanego innym podejściem.
Wybranie metody wyceny pod oczekiwany wynik obniża wiarygodność analizy. Dobór powinien wynikać z celu wyceny, specyfiki branży, wielkości firmy i dostępności danych, a różnice między wynikami metod trzeba wyjaśnić. Kluczowe znaczenie mają aktualne dane finansowe i dane rynkowe.
W praktyce wycena firmy może mieć formę pełnej wyceny, uproszczonej wyceny albo kalkulacji wartości. Zakres powinien odpowiadać celowi i potrzebom klienta.
Pełna wycena firmy wykorzystuje szeroki zakres danych oraz właściwie dobrane metody wyceny. Pozwala przeanalizować wyniki, majątek, ryzyka i perspektywy, aby określić realną wartość biznesu.
Uproszczona wycena ogranicza zakres danych lub analiz, dlatego wymaga jasnego opisania przyjętych uproszczeń. Jeżeli nie uwzględnia przyszłych dochodów i potencjału wzrostu, trzeba to wyraźnie wskazać, a jej wyniku nie należy automatycznie traktować jako ceny rynkowej. Taki wariant jest przydatny zwłaszcza wtedy, gdy dostęp do danych finansowych firmy jest ograniczony albo cel nie wymaga pełnego zakresu analiz, ale odbiorca musi znać wynikające z tego ograniczenia.
Kalkulacja wartości firmy jest wstępnym, orientacyjnym oszacowaniem opartym na mniejszym zakresie danych. Nie zastępuje rzetelnej wyceny przygotowanej na potrzeby sprzedaży firmy, postępowania sądowego lub pozyskania inwestora.
Szerszy opis polskiego standardu wyceny firmy znajdziesz na stronie internetowej Federacji Rzeczoznawców.
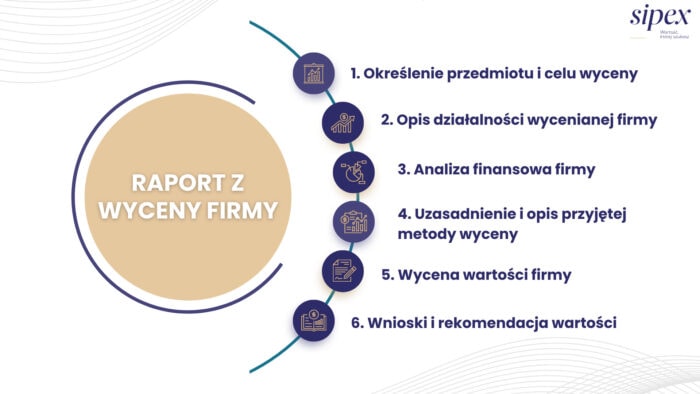
Efektem wyceny firmy jest rekomendacja wartości. Może zostać przedstawiona jako konkretna kwota albo przedział, zależnie od celu, zakresu i wyników przeprowadzonej analizy.
Wynik wyceny znajduje się najczęściej w raporcie będącym opinią analityczną o wartości firmy. Dokument powinien wskazywać cel, datę, standard wartości, zastosowane metody, źródła danych, założenia i ograniczenia. Powinien też pokazywać, w jaki sposób obliczenia prowadzą do rekomendacji wartości, oraz wyjaśniać rozbieżności między wynikami metod. Ostateczna wycena firmy nie jest gwarancją ceny uzyskanej w transakcji, lecz uzasadnionym oszacowaniem przygotowanym dla określonego celu wyceny.
Najczęstszym błędem jest oparcie wyceny wyłącznie na danych historycznych albo uproszczonym mnożniku. Takie podejście może pomijać przyszłe przepływy pieniężne, potencjał wzrostu, planowane produkty i zmianę modelu biznesowego, dlatego nie powinno być utożsamiane z ceną rynkową. Prognozy muszą jednak wynikać z realnego planu biznesowego i dać się powiązać z możliwościami operacyjnymi firmy. W przeciwnym razie przyszłość firmy zostanie przedstawiona zbyt optymistycznie, a wynik wyceny będzie zawyżony.
Wynik zniekształca także nieuwzględnienie zdarzeń jednorazowych w wynikach finansowych. Przed zastosowaniem prognoz lub mnożników trzeba znormalizować przychody, koszty, EBITDA i zysk netto oraz sprawdzić, czy baza klientów i marże są powtarzalne. Zbyt optymistyczne założenia należy konfrontować z obiektywnymi danymi rynkowymi.
Błędem jest również wybieranie metody wyceny pod oczekiwany rezultat, porównywanie firm o różnym profilu ryzyka oraz pomijanie wartości niematerialnych, takich jak znaki towarowe, licencje, know-how i relacje z klientami. Rzetelna wycena powinna opierać się na spójnych założeniach, danych rynkowych i wyjaśnieniu rozbieżności między metodami.
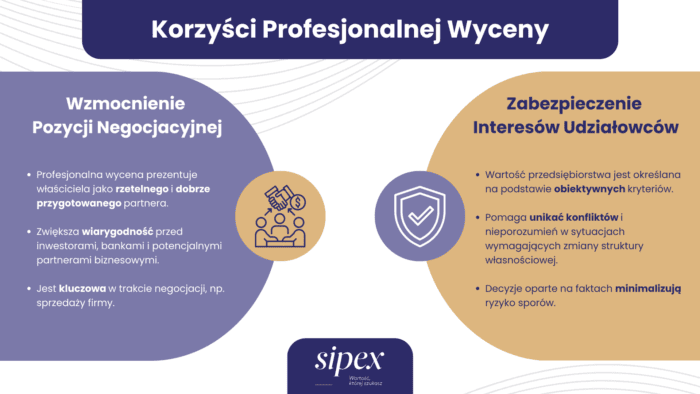
Wiarygodna wycena pozwala właścicielowi na wzmocnienie pozycji negocjacyjnej w kontaktach z inwestorami, bankami i potencjalnymi partnerami biznesowymi. Gdy przedsiębiorca przystępuje do rozmów, mając pod ręką profesjonalną wycenę, prezentuje się jako rzetelny i dobrze przygotowany partner, co uwiarygadnia go w oczach drugiej strony. Jest to szczególnie ważne podczas negocjacji sprzedaży firmy.
Równie istotne jest to, że znajomość wartości firmy pomaga zabezpieczyć interesy wszystkich udziałowców, szczególnie w sytuacjach konfliktowych lub przy zmianie struktury własnościowej. Zamiast polegać na domysłach i subiektywnych ocenach, decyzje są podejmowane na podstawie obiektywnych kryteriów, co ogranicza ryzyko sporów i nieporozumień.
Wycena firmy jest potrzebna w wielu momentach rozwoju biznesu. Jedną z najczęstszych sytuacji jest sprzedaż udziałów lub całej firmy. Znajomość realnej wartości ogranicza ryzyko niekorzystnej transakcji, ułatwia ustalenie warunków sprzedaży firmy i wzmacnia pozycję negocjacyjną właściciela. Rzetelna analiza stanowi podstawę negocjacji między stronami.
Poniżej przedstawiono kilka case studies z najczęściej występującymi celami wyceny
Spółka zajmująca się dystrybucją wyrobów medycznych osiągała roczne przychody około 50–70 mln zł oraz marżę EBITDA wynoszącą zwykle 6–10%. Wyjątkowo wysoka rentowność z okresu zwiększonego popytu miała jednak charakter jednorazowy. W prognozie przyjęto więc znormalizowaną marżę EBITDA na poziomie około 6–8%.
Wycenę firmy przeprowadzono metodą DCF opartą na przepływach FCFF. Przy prognozowanych przepływach pieniężnych około 1–2 mln zł rocznie i stopie WACC wynoszącej 15–18% wartość firmy oszacowano na około 13–16 mln zł. Po uwzględnieniu zadłużenia netto oraz dyskonta za brak płynności w wysokości 15–25% wartość kapitału własnego znalazła się w przedziale około 10–13 mln zł.
Przypadek pokazuje, że największy wpływ na wynik wyceny miały normalizacja rentowności oraz dyskonto zastosowane do niepłynnych udziałów, a nie rekordowe wyniki pojedynczego okresu.
Inny przykład dotyczy sporu pomiędzy wspólnikami firmy produkcyjnej. Wycena udziałów była niezbędna, aby ustalić ich sprawiedliwą wartość i umożliwić wykupienie części firmy przez jednego ze wspólników. Szczególną rolę odegrało tu uwzględnienie zarówno bieżących wyników finansowych, jak i potencjalnych ryzyk związanych z dalszym funkcjonowaniem przedsiębiorstwa.
Warto zaznaczyć, że w niektórych sytuacjach konfliktu pomiędzy wspólnikami metoda wyceny została z góry określona przez ustawodawcę. Przykładem takiej sytuacji jest wycena spółki jawnej zgodnie z art. 65 KSH, więcej na ten temat znajdziesz w tym artykule – Jak wycenić spółkę jawną.
Wycena udziałów okazała się również konieczna w trakcie postępowania spadkowego, aby określić wartość majątku wchodzącego w skład spadku. Analiza obejmowała dokumentację księgową, prognozy przepływów finansowych oraz ocenę wpływu zmian w branży na długoterminową stabilność przedsiębiorstwa. Rzetelne oszacowanie wartości firmy miało decydujące znaczenie dla uczciwego podziału majątku pomiędzy spadkobierców.
Każda z tych sytuacji pokazuje, jak wynik wyceny firmy wspiera decyzje finansowe i negocjacje. Umożliwia zainteresowanym stronom uzyskanie rzetelnego obrazu wartości biznesu oraz ustalenie dalszych działań. Wszystkie nasze realizacje możesz sprawdzić w zakładce „Doświadczenie”.
Wybór wykonawcy profesjonalnej usługi wyceny wpływa na wiarygodność i użyteczność raportu. Wycena powinna odpowiadać konkretnemu celowi: sprzedaży firmy, pozyskaniu inwestora, restrukturyzacji lub podziałowi majątku. Dlatego przed zleceniem warto sprawdzić doświadczenie wykonawcy, zakres analizy i sposób dokumentowania założeń.
Jednym z podstawowych kryteriów jest doświadczenie oraz specjalizacja wykonawcy. Praktyka zdobyta w pracy z firmami z określonych branż pozwala lepiej rozumieć ich specyfikę oraz czynniki wpływające na wartość. Równie ważna jest znajomość uznanych metod i standardów wyceny. Profesjonalny analityk powinien umieć dobrać narzędzia do celu wyceny, struktury majątkowej i modelu działalności, a następnie pracować na aktualnych danych finansowych i rynkowych.
Ważne jest również indywidualne podejście. Każda firma działa w innym otoczeniu rynkowym, ma własną strukturę finansową i cele rozwojowe. Schematyczna analiza może nie oddawać rzeczywistej wartości, dlatego jej zakres należy dopasować do indywidualnych potrzeb, potrzeb klienta i dostępności danych.
Rzetelność wyceny wiąże się z przejrzystością procesu. Raport powinien opisywać źródła danych, model finansowy, założenia, metody obliczeń, ograniczenia i proces ustalenia wartości. Dzięki temu odbiorca może ocenić, skąd wynika wynik wyceny i na jakiej podstawie sformułowano rekomendację.
Kluczowe znaczenie ma bezstronność i niezależność wykonawcy. Wycena przygotowana przez podmiot pozostający w konflikcie interesów może budzić wątpliwości i mieć mniejszą wiarygodność dla właścicieli firm, inwestorów oraz instytucji finansowych. Neutralne spojrzenie zwiększa użyteczność analizy w negocjacjach i procesach decyzyjnych, szczególnie gdy strony mają rozbieżne oczekiwania dotyczące wartości firmy.
Profesjonalna wycena firmy łączy wyniki finansowe, prognozy, dane rynkowe i ocenę ryzyka, aby określić realną wartość biznesu. Daje właścicielom i inwestorom uporządkowany obraz bieżącej kondycji, przyszłych możliwości oraz najważniejszych czynników wpływających na wartość. Nie jest jednak prostym przelicznikiem ani obietnicą ceny sprzedaży.
Dobrze przygotowany wynik wyceny ułatwia sprzedaż firmy, pozyskanie inwestora, rozmowy z instytucjami finansowymi i rozwiązywanie sporów właścicielskich. Wiarygodność zależy od jakości danych, doboru metod i jawnego opisania założeń. Dzięki temu analiza wspiera zarówno codzienne zarządzanie, jak i decyzje o zmianie struktury własnościowej, podziale majątku lub dalszym rozwoju firmy. Wartość firmy pozostaje wynikiem kalkulacji analitycznej, natomiast cena zależy od warunków i negocjacji konkretnej transakcji.