WATS Piotr Demski
Wycena znaków towarowych i wzorów przemysłowych
SIPEX przygotował wycenę znaków towarowych i wzorów przemysłowych w ramach współpracy z firmą WATS.…
Test na utratę wartości aktywów według MSR 36 sprawdza, czy wartość bilansowa aktywa lub ośrodka wypracowującego środki pieniężne (CGU) przekracza jego wartość odzyskiwalną. Wartość odzyskiwalna jest wyższą z dwóch kwot: wartości użytkowej oraz wartości godziwej pomniejszonej o koszty zbycia. Jeżeli wartość bilansowa jest wyższa, jednostka ujmuje odpis z tytułu utraty wartości. Test wymaga ustalenia zakresu aktywów, analizy przesłanek, oszacowania wartości odzyskiwalnej i udokumentowania założeń.
Test służy sprawdzeniu wartości wykazanej w sprawozdaniu finansowym jednostki stosującej MSSF. Może korzystać z metod stosowanych przy wycenie przedsiębiorstwa, lecz wymaga dostosowania modelu do badanego aktywa lub CGU i zasad rachunkowości. Odpis zmniejsza wartość bilansową; nie wyznacza automatycznie ceny sprzedaży całej firmy.
MSR 36 obejmuje m.in. rzeczowe aktywa trwałe, określone wartości niematerialne oraz wartość firmy (goodwill). Nie obejmuje wszystkich pozycji bilansu: zapasy, aktywa finansowe objęte MSSF 9 i nieruchomości inwestycyjne wyceniane w wartości godziwej mają odrębne zasady. Przy inwestycjach w jednostki zależne, stowarzyszone i wspólne przedsięwzięcia trzeba uwzględnić sposób ich ujęcia. Podstawa: MSR 36, pkt 2–5.
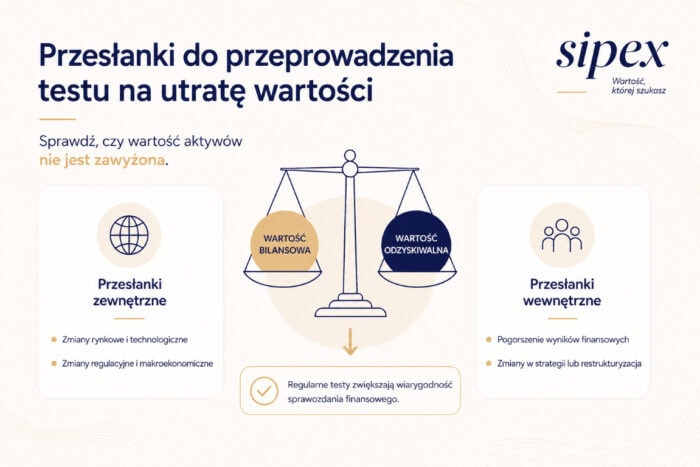
Na koniec każdego okresu sprawozdawczego jednostka ocenia, czy występują przesłanki utraty wartości. Jeśli występują, ustala wartość odzyskiwalną. Pogorszenie wyników lub spadek rynku uzasadniają analizę; odpis powstaje dopiero wtedy, gdy wartość bilansowa przewyższa odzyskiwalną. Podstawa: MSR 36, pkt 9 i 12.
Ryzyko technologicznego starzenia się aktywów wymaga uwagi m.in. przy wycenie spółek z branży IT. Istotny jest wpływ zmiany technologii na wykorzystanie zasobów i przyszłe wpływy pieniężne.
Niezależnie od występowania przesłanek corocznie testuje się goodwill, wartości niematerialne o nieokreślonym okresie użytkowania oraz wartości niematerialne jeszcze niedostępne do użytkowania. Goodwill bada się na poziomie CGU lub grupy CGU, do których został przypisany. Pojawienie się przesłanek wymaga dodatkowej analizy także poza corocznym testem. Podstawa: MSR 36, pkt 10 i 90.
Skorzystaj z naszej wiedzy i porozmawiaj z doświadczonym specjalistą.
Zapytaj o wycenę przedsiębiorstwaCGU jest najmniejszą identyfikowalną grupą aktywów, która generuje wpływy pieniężne w znacznym stopniu niezależne od innych aktywów lub grup. Przykładowo maszyna pracująca wyłącznie jako część linii produkcyjnej może wymagać analizy wraz z pozostałymi elementami tej linii. Podział na działy organizacyjne nie wystarcza do ustalenia CGU. Podstawa: MSR 36, pkt 6 i 66–71.
Przygotuj zestawienie wartości bilansowych, uwzględniające amortyzację i wcześniejsze odpisy. Sprawdź przypisanie goodwill oraz aktywów wspólnych. Wartość bilansowa i odzyskiwalna muszą obejmować porównywalny zakres; nie można zestawić wartości pojedynczej maszyny z przepływami całego zakładu. Podstawa: MSR 36, pkt 75–79 i 100–102.
Wartość odzyskiwalna = max(wartość użytkowa, wartość godziwa pomniejszona o koszty zbycia). Wartość użytkowa wynika z przyszłych przepływów pieniężnych badanego aktywa lub CGU, sprowadzonych do wartości bieżącej. Druga podstawa odzwierciedla wartość godziwą po odjęciu bezpośrednich kosztów zbycia. Nie należy wybierać niższej kwoty ani obliczać średniej.
Nie zawsze trzeba wyznaczać obie wartości. Jeśli jedna z nich przewyższa wartość bilansową, wystarcza to do stwierdzenia braku utraty wartości. Gdy wartość użytkowa jest niższa od bilansowej, samo to porównanie nie przesądza odpisu: należy rozstrzygnąć również znaczenie drugiej podstawy. Podstawa: MSR 36, pkt 18–19.
Przy wartości użytkowej punktem wyjścia są aktualne budżety lub prognozy zatwierdzone przez kierownictwo. Szczegółowy okres prognozy co do zasady nie przekracza pięciu lat, chyba że dłuższy okres jest uzasadniony. Przepływy po tym okresie mogą wymagać ekstrapolacji; pięć lat nie jest automatycznie końcem całego horyzontu użytkowania aktywa. Podstawa: MSR 36, pkt 33–38.
Prognoza wartości użytkowej dotyczy obecnego stanu aktywa. Nie obejmuje efektów przyszłych ulepszeń ani restrukturyzacji, do której jednostka nie jest jeszcze zobowiązana. Nakłady utrzymujące obecne zdolności aktywa trzeba odróżnić od nakładów zwiększających jego możliwości. Podstawa: MSR 36, pkt 44–49.
Przepływy i stopa dyskontowa muszą być spójne. MSR 36 przewiduje dla wartości użytkowej przepływy bez wpływów i płatności z finansowania oraz podatku dochodowego, a także stopę przed opodatkowaniem. Ryzyka uwzględnionego w przepływach nie należy liczyć ponownie w stopie. Model wyceny DCF wymaga więc dostosowania do celu testu. Podstawa: MSR 36, pkt 50 i 55–56.
Odpis = max(0, wartość bilansowa − wartość odzyskiwalna). W przypadku CGU odpis obniża najpierw przypisany goodwill, a następnie pozostałe aktywa proporcjonalnie do ich wartości bilansowych. Przy alokacji obowiązują ograniczenia pkt 105: wartości aktywa nie obniża się poniżej najwyższej z jego możliwej do ustalenia wartości godziwej po kosztach zbycia, możliwej do ustalenia wartości użytkowej oraz zera. Podstawa: MSR 36, pkt 59 i 104–105.
Dokumentacja powinna pozwalać odtworzyć zakres testu, dane, model, parametry i wynik. Warto pokazać, jak zmiana kluczowych założeń wpływa na rezultat. Zakres obowiązkowych ujawnień zależy m.in. od rodzaju aktywów, podstawy oszacowania i istotności goodwill. Ujęcie odpisu wymaga także rozróżnienia zwykłych aktywów od aktywów przeszacowanych. Podstawa: MSR 36, pkt 60 oraz 126–137.
Przykład hipotetyczny. Kwoty służą wyjaśnieniu rachunku i nie opisują wyceny klienta SIPEX. Przyjęto, że wartość bilansowa CGU wynosi 10,0 mln zł, w tym goodwill 1,5 mln zł. Oszacowana wartość użytkowa wynosi 8,0 mln zł, a wartość godziwa pomniejszona o koszty zbycia 8,6 mln zł. Obie wartości przyjęto jako gotowe wyniki odrębnych oszacowań; tabela nie przedstawia kompletnego modelu DCF.
| Pozycja | Wartość |
|---|---|
| Wartość bilansowa CGU | 10,0 mln zł |
| Goodwill ujęty w wartości CGU | 1,5 mln zł |
| Wartość użytkowa | 8,0 mln zł |
| Wartość godziwa pomniejszona o koszty zbycia | 8,6 mln zł |
| Wartość odzyskiwalna | max(8,0; 8,6) = 8,6 mln zł |
| Odpis z tytułu utraty wartości | 10,0 − 8,6 = 1,4 mln zł |
| Goodwill po odpisie | 1,5 − 1,4 = 0,1 mln zł |
| Wartość bilansowa CGU po odpisie | 8,6 mln zł |
Odpis 1,4 mln zł w całości obniża goodwill. Pozostałe aktywa nie są pomniejszane w tym przykładzie. Porównanie wartości bilansowej wyłącznie z wartością użytkową dałoby odpis 2,0 mln zł i pominęło wyższą wartość godziwą po kosztach zbycia. Jeżeli przy tej samej wartości bilansowej jedna z podstaw wartości odzyskiwalnej wynosiłaby 10,4 mln zł, odpis nie powstałby.
Zakres danych zależy od aktywów, dostępności informacji i wybranej podstawy oszacowania. Poniższa checklista pomaga przygotować analizę; nie jest identycznym wykazem dokumentów wymaganych dla każdego zlecenia.
Odpisu dotyczącego goodwill nie odwraca się. W przypadku innych aktywów odwrócenie może być dopuszczalne, gdy zmieniły się szacunki wykorzystane do ustalenia wartości odzyskiwalnej. Wartość po odwróceniu nie może przekraczać kwoty, która byłaby wykazana bez wcześniejszego odpisu, z uwzględnieniem właściwej amortyzacji. Sam upływ czasu nie uzasadnia odwrócenia. Podstawa: MSR 36, pkt 114–117 i 124.
Przygotowanie testu warto zacząć od daty analizy, uzgodnienia wartości bilansowych i określenia CGU. Dopiero do tego zakresu dobiera się prognozy, dane rynkowe oraz parametry wyceny. W sprawie wyceny przedsiębiorstw i zakresu potrzebnej analizy można skontaktować się z SIPEX, przekazując opis aktywów oraz informację o dostępnych danych finansowych.
Stan opracowania: 14 października 2026 r. Przykład liczbowy i checklista danych mają charakter objaśniający.
SIPEX przygotował wycenę znaków towarowych i wzorów przemysłowych w ramach współpracy z firmą WATS.…
SIPEX przygotował wycenę środków trwałych przedsiębiorstwa SPOMET. Projekt realizowano zgodnie z ustalonym harmonogramem, a…
SIPEX sporządził dla WinVentures sp. z o.o. S.K.A. test utraty wartości inwestycji w udziały…
