Inare Sp. z o.o.
Wycena przedsiębiorstwa Inare Sp. z o.o.
SIPEX przeprowadził kompleksową wycenę wartości przedsiębiorstwa Inare Sp. z o.o. Prace uwzględniały specyfikę działalności…
EBITDA to wynik przedsiębiorstwa przed odsetkami, podatkiem dochodowym i amortyzacją. W analizie operacyjnej najczęściej oblicza się ją jako EBIT powiększony o amortyzację. Pomaga porównywać rentowność firm, ale nie jest zyskiem netto, przepływem pieniężnym ani wartością przedsiębiorstwa.
Poniżej pokazujemy, jak obliczyć EBITDA, marżę EBITDA i jak interpretować wynik. Przykłady wyjaśniają też, dlaczego dodatnia EBITDA może nie oznaczać dodatniej wolnej gotówki oraz jak wskaźnik wykorzystuje się w wycenie przedsiębiorstw. Wszystkie nowe przykłady liczbowe są edukacyjne, nie opisują klienta SIPEX.
Skrót pochodzi od angielskiego Earnings Before Interest, Taxes, Depreciation and Amortization. Oznacza wynik przed odsetkami, podatkiem dochodowym oraz amortyzacją rzeczowych aktywów trwałych i wartości niematerialnych i prawnych. W polskim obliczeniu „amortyzacja” obejmuje oba ostatnie składniki; nie należy dodawać jej drugi raz pod nazwą „deprecjacja”.
EBITDA jest kwotą wyrażoną np. w złotych. Dopiero marża EBITDA pokazuje ją jako procent przychodów. Wynik pozwala przyjrzeć się rentowności przed częścią obciążeń, lecz sam nie rozstrzyga, czy firma terminowo płaci zobowiązania lub ile pieniędzy może wypłacić właścicielom.
EBITDA = EBIT + amortyzacja
W tym artykule przez EBIT rozumiemy wynik operacyjny przyjęty do analizy. Taką metodę obliczenia EBITDA przedstawia również słownik zmiennych finansowych NYU Stern. Oznaczenie EBIT i wynik z działalności operacyjnej nie zawsze są identyczne w każdym raporcie: przed porównaniem spółek trzeba sprawdzić definicję oraz zakres pozycji.
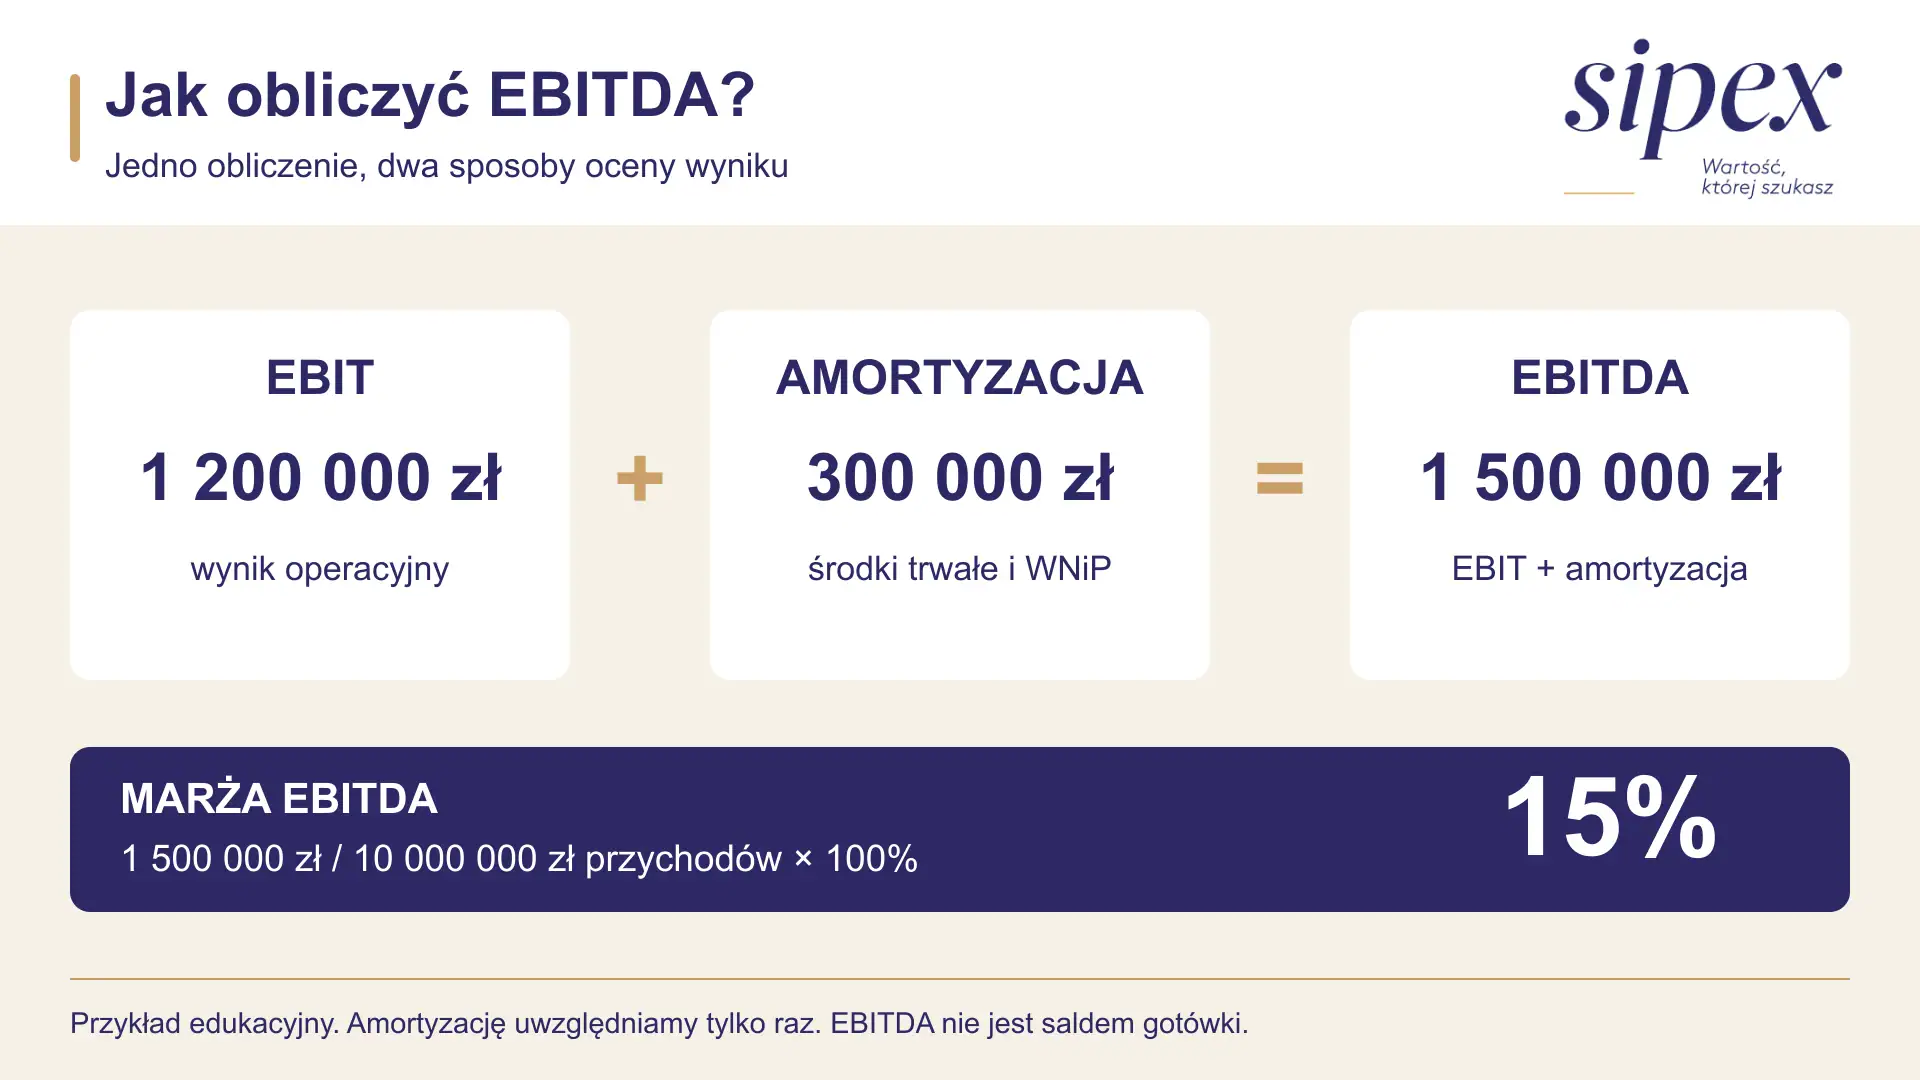
Załóżmy, że przedsiębiorstwo osiągnęło 10 000 000 zł przychodów ze sprzedaży, 1 200 000 zł EBIT i wykazało 300 000 zł amortyzacji uwzględnionej w EBIT. EBITDA wynosi:
1 200 000 zł + 300 000 zł = 1 500 000 zł EBITDA.
| Pozycja | Kwota |
|---|---|
| Przychody ze sprzedaży | 10 000 000 zł |
| EBIT | 1 200 000 zł |
| Amortyzacja dodawana do EBIT | 300 000 zł |
| EBITDA | 1 500 000 zł |
To przykład edukacyjny. Kwota EBITDA nie jest stanem rachunku bankowego ani kwotą dostępną do wypłaty.
Spotykany skrót „zysk netto + odsetki + podatek dochodowy + amortyzacja” jest użyteczny tylko przy określonych założeniach. Jeżeli poza wynikiem operacyjnym występują inne przychody lub koszty, proste dodanie czterech pozycji nie musi dać tego samego wyniku co metoda operacyjna.
Aby dojść od zysku netto do EBITDA operacyjnej, trzeba odwrócić podatek dochodowy, usunąć wpływ wyniku finansowego i innych pozycji poza zakresem operacyjnym, a następnie dodać właściwą amortyzację. Przychody odsetkowe, różnice kursowe, dywidendy czy wynik na inwestycjach wymagają sprawdzenia zakresu i znaku korekty. Nie każda pozycja finansowa jest odsetkami.
Przykładowo: zysk netto 810 000 zł + podatek dochodowy 190 000 zł + koszty odsetek 200 000 zł + amortyzacja 300 000 zł = 1 500 000 zł. W tym przykładzie przyjmujemy brak przychodów finansowych i innych pozycji poza wynikiem operacyjnym. To założenie przykładu, nie uniwersalna reguła.
Definicje trzeba czytać w konkretnym raporcie. SEC, w odpowiedziach 103.01–103.02, rozróżnia EBITDA opartą na wyniku netto od miar wyliczanych inaczej. Jest to wskazówka dotycząca amerykańskiego raportowania, a nie przepis obowiązujący wszystkie polskie firmy.
Marża EBITDA = EBITDA / przychody ze sprzedaży × 100%
Dla powyższych danych: 1 500 000 zł / 10 000 000 zł × 100% = 15%. Oznacza to 15 groszy EBITDA na każdą złotówkę sprzedaży w analizowanym okresie. Nie oznacza 15 groszy wolnej gotówki ani zysku netto.
Nie ma jednego progu właściwego dla wszystkich firm. Marżę porównuje się z poprzednimi okresami oraz z przedsiębiorstwami o podobnym modelu działalności. Trzeba uwzględnić skalę, cykl koniunktury, sposób ujmowania kosztów i inwestycje. Wyższa marża sama w sobie nie przesądza o lepszej płynności.
Wzrost EBITDA może wynikać ze zwiększenia sprzedaży, poprawy marży albo zdarzenia jednorazowego. Z kolei EBITDA może rosnąć przy spadku marży, jeżeli sprzedaż zwiększa się szybciej od wyniku. Dlatego w analizie warto pokazać kwotę, marżę i wyjaśnienie zmiany.
| Miara | Co uwzględnia? | Przykład |
|---|---|---|
| EBITDA | Wynik przed amortyzacją, odsetkami i podatkiem dochodowym, w przyjętym zakresie | 1 500 000 zł |
| EBIT | Amortyzację; przed odsetkami i podatkiem dochodowym | 1 200 000 zł |
| Zysk netto | Również wynik finansowy oraz podatek dochodowy | 810 000 zł |
W tabeli przyjęto 300 000 zł amortyzacji, 200 000 zł kosztów odsetek i 190 000 zł podatku dochodowego, bez innych pozycji poza wynikiem operacyjnym. Nie jest to uniwersalny schemat dla wszystkich sprawozdań.
Tak. Ujemna EBITDA w przyjętym zakresie oznacza, że wynik jest ujemny jeszcze przed amortyzacją. Wymaga sprawdzenia przyczyn: skali działalności, sezonowości, cen, kosztów i zdarzeń jednorazowych. Sama ujemna EBITDA nie przesądza o zerowej wartości firmy ani o jej niewypłacalności.
Sprzedaż może być ujęta w wyniku, zanim klient zapłaci. Firma może jednocześnie finansować zapasy lub kupować maszyny. EBITDA nie pokazuje zmian operacyjnego kapitału obrotowego, nakładów inwestycyjnych, płatności podatku ani obsługi zadłużenia. Dodanie amortyzacji do EBIT nie przekształca automatycznie wyniku w gotówkę.
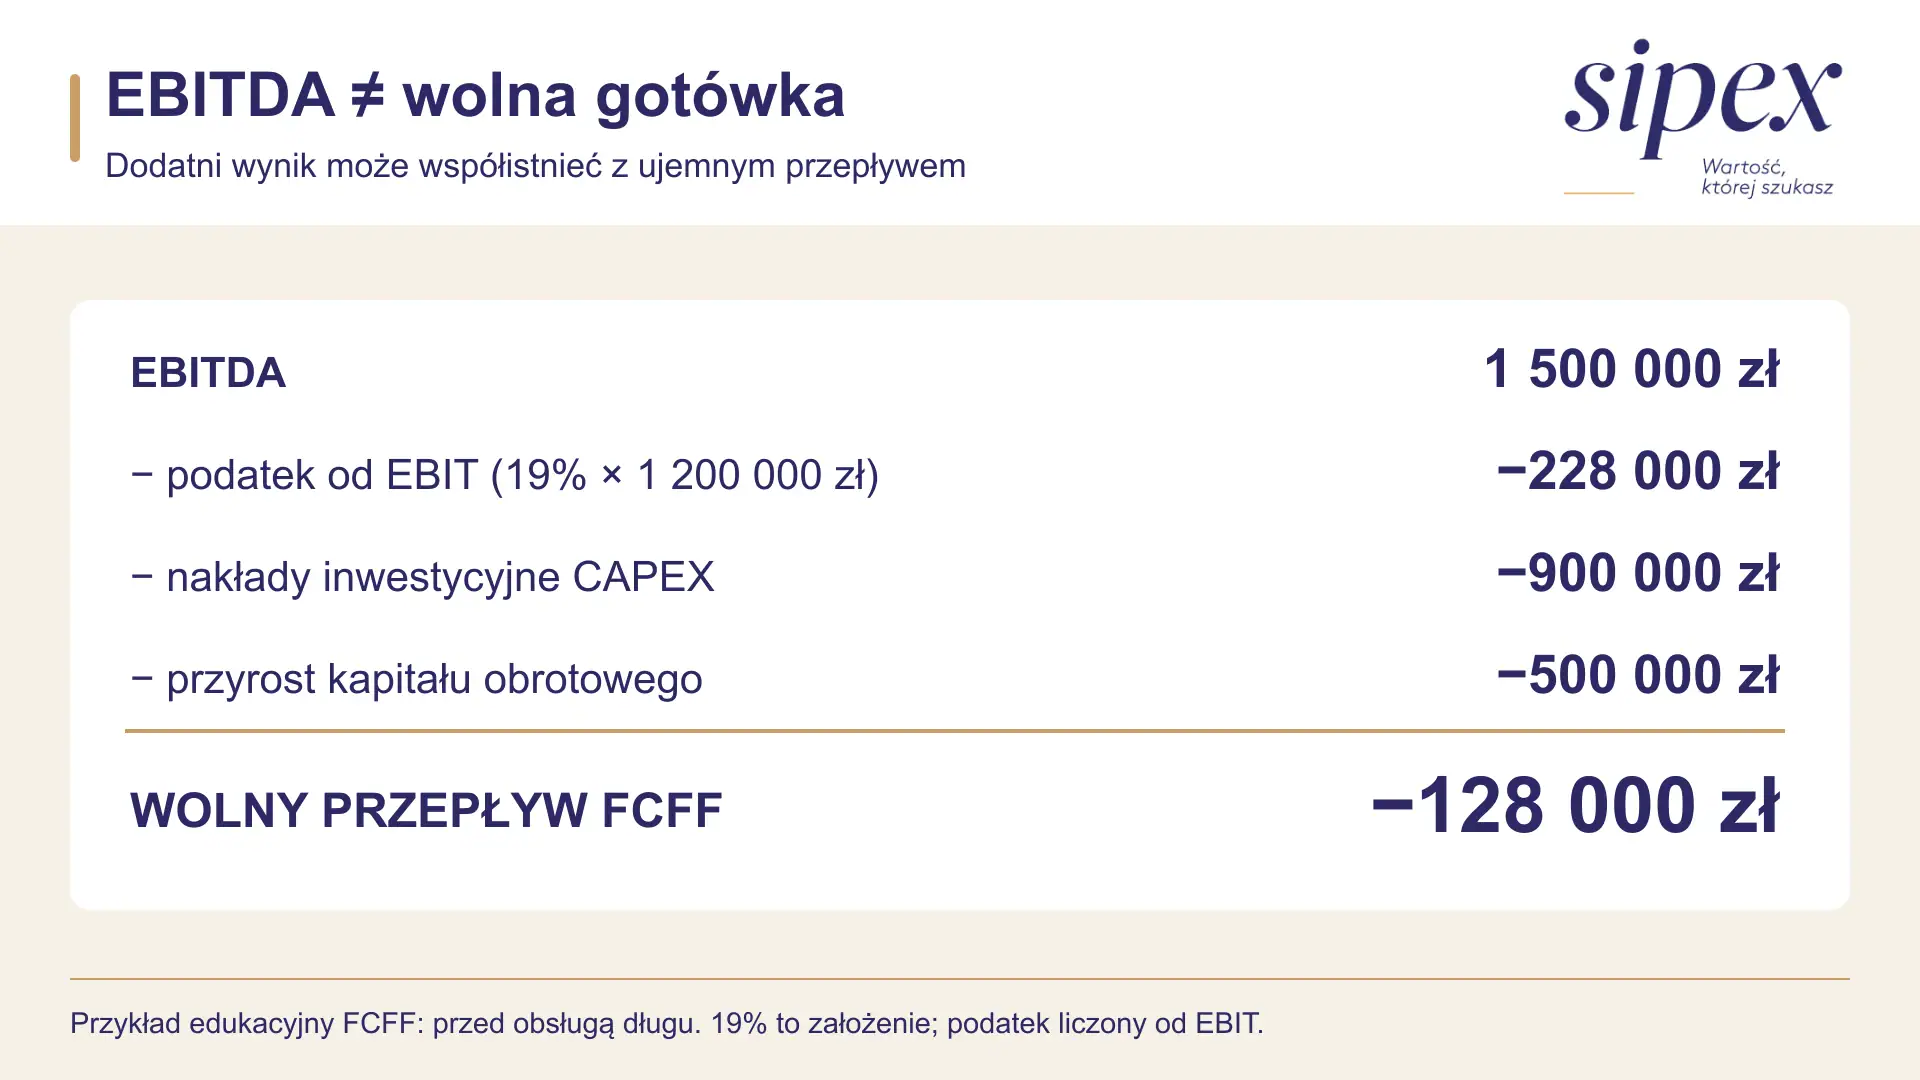
W prostym modelu wolnego przepływu dla dostawców kapitału stosuje się: FCFF = EBIT × (1 − T) + amortyzacja − CAPEX − Δ operacyjnego kapitału obrotowego netto. T oznacza założoną stawkę podatku od wyniku operacyjnego. Formułę opisuje NYU Stern. FCFF jest wielkością przed obsługą długu; nie jest przepływem wyłącznie dla właścicieli ani saldem rachunku.
Pozostańmy przy EBIT 1 200 000 zł i amortyzacji 300 000 zł. W osobnym scenariuszu przyjmijmy podatek od EBIT według stawki 19%, CAPEX 900 000 zł oraz przyrost operacyjnego kapitału obrotowego o 500 000 zł. Pomijamy inne korekty. Jest to założenie edukacyjne, a nie opis podatków konkretnej spółki.
FCFF = 1 200 000 zł × (1 − 19%) + 300 000 zł − 900 000 zł − 500 000 zł = −128 000 zł.
EBITDA wynosi nadal 1 500 000 zł, lecz wolny przepływ jest ujemny. Podatek od EBIT w tym scenariuszu wynosi 228 000 zł; różni się od podatku 190 000 zł z wcześniejszego przykładu zysku netto, w którym uwzględniono koszty odsetek.
Szersze wyjaśnienie zawiera artykuł przepływy pieniężne jako podstawa wyceny przedsiębiorstwa. Nakłady i kapitał obrotowy są szczególnie ważne, gdy firma rozwija sprzedaż lub działa w branży wymagającej dużych inwestycji.
Skorygowana EBITDA jest EBITDA powiększoną lub pomniejszoną o jasno opisane pozycje. Koszt jednorazowy wyłączany z wyniku zwiększa skorygowaną EBITDA; wyłączenie jednorazowego przychodu ją zmniejsza. Sama nazwa „jednorazowy” nie jest wystarczającym uzasadnieniem korekty.
Jeśli EBITDA 1 500 000 zł zawiera jednorazowy koszt 100 000 zł i jednorazowy przychód 50 000 zł, po uzasadnionym wyłączeniu obu pozycji skorygowana EBITDA wyniesie 1 550 000 zł. To przykład mechanizmu korekty, bez przesądzenia, że takie pozycje należy wyłączać w każdej firmie.
Zasady jasnego definiowania miar i uzgadniania ich do sprawozdania opisuje ESMA w materiałach o alternatywnych miernikach wyników. W praktycznej analizie ważne jest, aby czytelnik mógł odtworzyć obliczenie.
Dług/EBITDA nie jest prognozą liczby lat faktycznej spłaty kredytu: pomija wydatki pochłaniające gotówkę. Przy ujemnej lub bardzo niskiej EBITDA interpretacja takiej relacji może być mało użyteczna.
EV/EBITDA = wartość działalności operacyjnej (EV) / EBITDA. Po uzasadnieniu mnożnika można oszacować EV jako EBITDA × mnożnik. Obie wielkości muszą dotyczyć spójnego zakresu i okresu. Wartości działalności nie należy utożsamiać z kwotą należną właścicielom.
Przy EBITDA 1 500 000 zł i umownym mnożniku 6× otrzymujemy EV 9 000 000 zł. Jeżeli przyjęty dług netto wynosi 2 000 000 zł i nie ma innych korekt, uproszczona wartość kapitału własnego wynosi 7 000 000 zł. Mnożnik 6× służy wyłącznie ilustracji obliczenia, nie jest aktualną stawką rynkową.
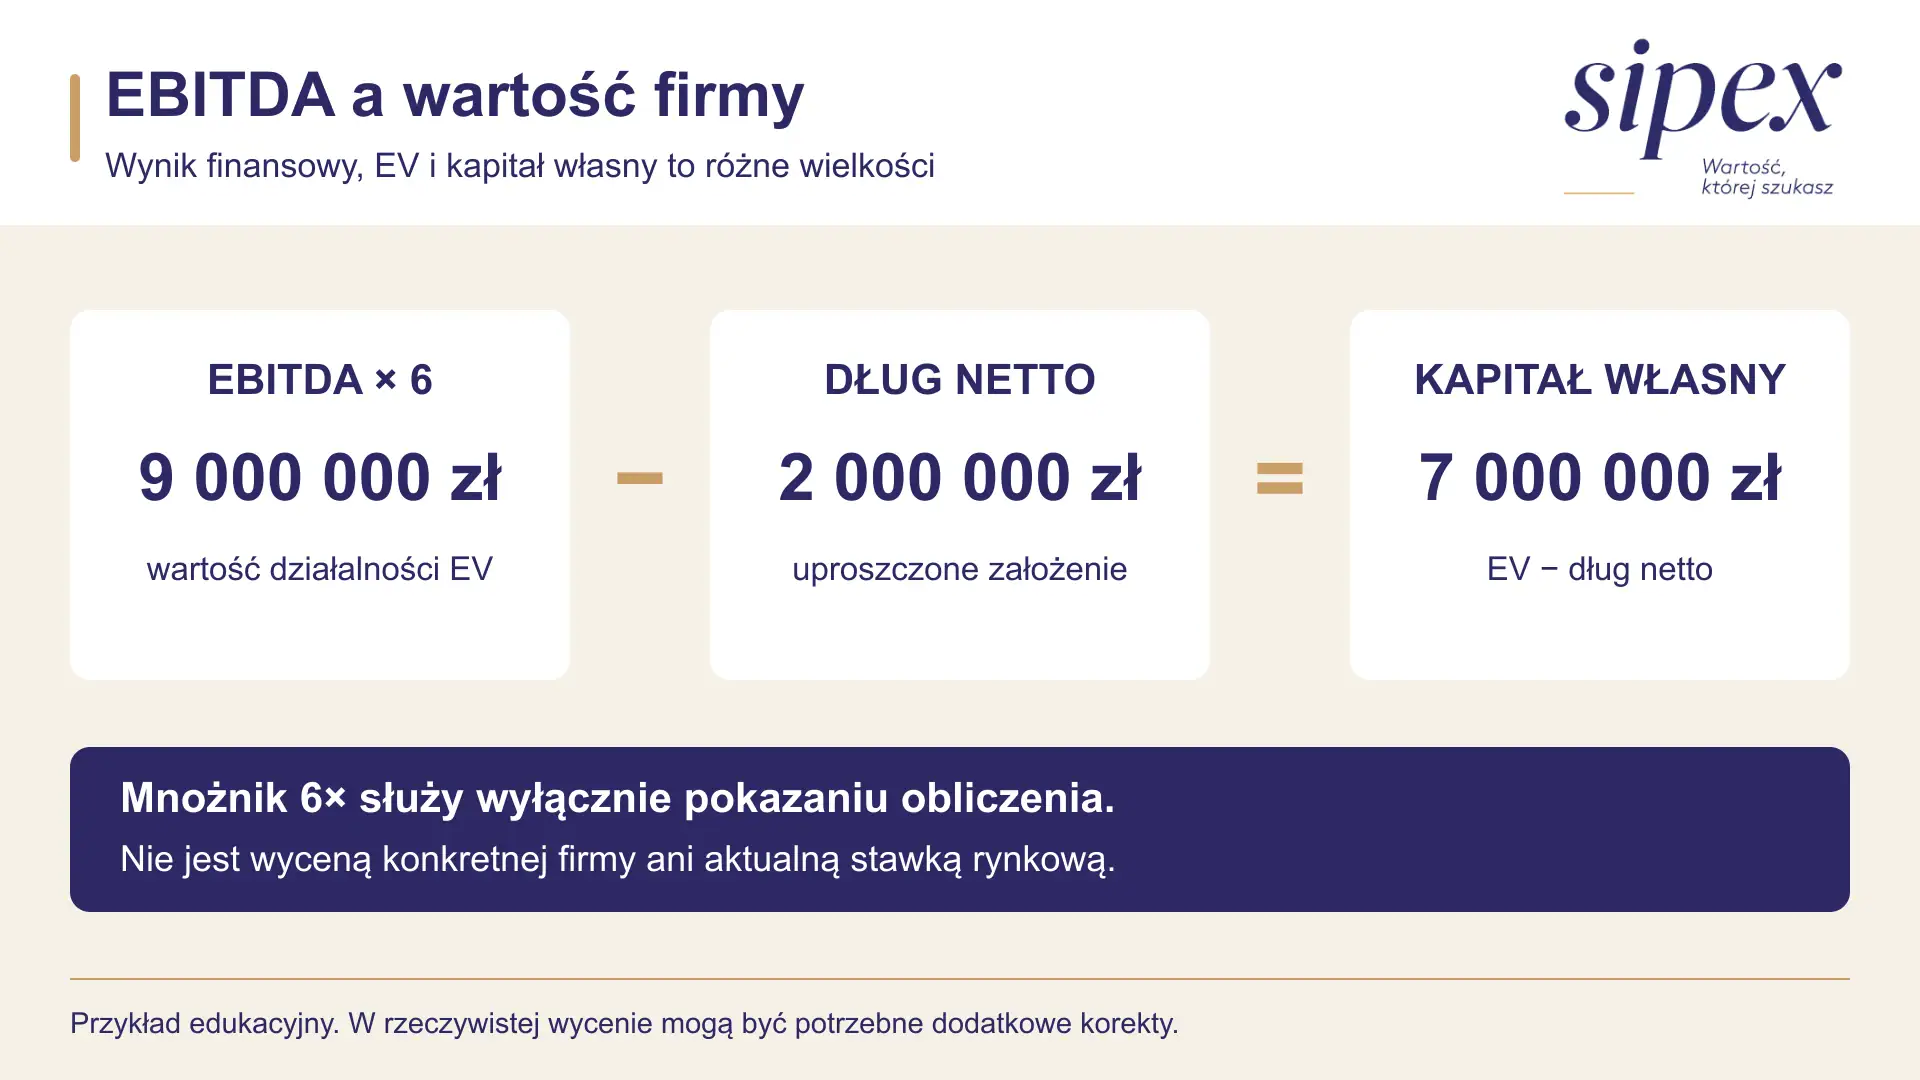
W rzeczywistej wycenie trzeba sprawdzić dług, gotówkę nadwyżkową, leasing, aktywa pozaoperacyjne i pozostałe korekty. Niższy mnożnik nie dowodzi sam w sobie niedowartościowania; wyższy nie przesądza o przewartościowaniu. Znaczenie mają m.in. ryzyko, wzrost i porównywalność wyników. Te zależności omawiają materiały Aswatha Damodarana o mnożnikach.
Dobór mnożnika rozwijamy w osobnym poradniku ile razy EBITDA jest warta firma oraz w artykule o mnożnikach branżowych. Tutaj najważniejsze jest poprawne obliczenie i odczytanie samej EBITDA.
Porozmawiaj o wycenie spółki z doświadczonym ekspertem.
Ekspert wyceny przedsiębiorstw
Skorzystaj z naszej wiedzy i porozmawiaj z doświadczonym specjalistą.
Zapytaj o wycenę przedsiębiorstwaW analizie firmy kapitałochłonnej, nierentownej lub szybko rosnącej EBITDA powinna być zestawiona z rachunkiem przepływów, zadłużeniem i nakładami. Jeżeli wycena wymaga modelowania przyszłej gotówki, przydatny jest przewodnik po metodzie DCF.
W naszej pracy również korzystamy ze wskaźnika EBITDA do wyceny niektórych przedsiębiorstw. W przypadku wyceny z wykorzystaniem metody porównawczej nasi analitycy określają najbardziej adekwatny poziom mnożnika na podstawie analizy branży i dostępnych danych. W naszym portfolio można odnaleźć szereg wyceń, w których wykorzystywaliśmy wskaźnik EBITDA do oszacowania wartości przedsiębiorstwa. Jednym z takich projektów była wycena klubu piłkarskiego ze Śląska, który planował zmianę właściciela. W tym przypadku metoda porównawcza okazała się najlepszym rozwiązaniem, gdyż wartość klubu opierała się na wynikach sportowych, renomie oraz wartości rynkowej zawodników, co umożliwiało rzetelne porównanie z innymi klubami o podobnym profilu. Dodatkowo, klub nie posiadał znaczących aktywów trwałych, które mogłyby stanowić podstawę dla wyceny majątkowej, a jego dochody były zmienne i uzależnione od wyników sportowych, kontraktów sponsorskich oraz dotacji, co sprawiało, że metoda dochodowa mogłaby prowadzić do niestabilnych wyników. W ramach analizy uwzględniliśmy wartość klubów występujących w podobnych ligach, biorąc pod uwagę przychody z praw telewizyjnych, sprzedaż biletów, wartość marketingową oraz wartość zawodników według aktualnych wycen rynkowych. W przypadku tej wyceny wskaźnik EBITDA odegrał kluczową rolę.
EBITDA to wynik przed odsetkami, podatkiem dochodowym i amortyzacją. Pomaga analizować rentowność, ale nie jest zyskiem netto, gotówką ani wartością przedsiębiorstwa.
W analizie operacyjnej najczęściej: EBITDA = EBIT + amortyzacja. Amortyzacja musi już obciążać użyty EBIT i dotyczyć tego samego okresu. Liczenie od zysku netto wymaga sprawdzenia pozostałych pozycji finansowych i pozaoperacyjnych.
EBIT uwzględnia amortyzację, a EBITDA dodaje ją z powrotem. Przed porównaniem raportów trzeba sprawdzić zakres obu miar.
Marża EBITDA = EBITDA / przychody ze sprzedaży × 100%. EBITDA 1 500 000 zł przy przychodach 10 000 000 zł daje marżę 15%.
Nie ma jednego poziomu ani uniwersalnej marży dla wszystkich firm. Wynik trzeba odnieść do sprzedaży, poprzednich okresów, porównywalnych firm oraz potrzeb inwestycyjnych.
Nie. Nie uwzględnia m.in. nakładów inwestycyjnych, zmian kapitału obrotowego, podatków ani obsługi długu. Dodatnia EBITDA może współistnieć z ujemnym wolnym przepływem.
Tak. Ujemny wynik wymaga analizy kosztów, sezonowości i zdarzeń jednorazowych. Sam nie dowodzi zerowej wartości firmy ani niewypłacalności.
Nie. EBITDA jest wynikiem finansowym za okres. W metodzie porównawczej można wykorzystać ją z uzasadnionym mnożnikiem EV/EBITDA, a przejście do kapitału własnego wymaga dodatkowych korekt.
Przygotuj rachunek wyników, amortyzację, objaśnienia pozycji jednorazowych oraz informacje o inwestycjach, kapitale obrotowym i zadłużeniu. Najpierw sprawdź obliczenie, później marżę i przepływy, a dopiero potem zastosowanie wyniku do celu analizy.
Jeżeli planujesz sprzedaż przedsiębiorstwa inwestorowi lub potrzebujesz wyceny przedsiębiorstwa, opisz cel i dostępne dane. Pomożemy określić zakres analizy oraz rolę EBITDA w wycenie. Skontaktuj się z SIPEX.
SIPEX przeprowadził kompleksową wycenę wartości przedsiębiorstwa Inare Sp. z o.o. Prace uwzględniały specyfikę działalności…
SIPEX przeprowadził kompleksową wycenę przedsiębiorstwa PPHU Gomak Sp. z o.o., prowadzącego działalność w branży…
Realizacja SIPEX: Wycena spółki z branży prywatnych usług stomatologicznych.
SIPEX przygotował wycenę spółki Done Polska sp. z o.o., działającej w międzynarodowym handlu hurtowym…
