JSW KOKS S.A.
Wycena udziałów CARBOTRANS Sp. z o.o.
SIPEX przeprowadził kompleksową wycenę udziałów CARBOTRANS Sp. z o.o. na zlecenie JSW KOKS S.A.…
Autor: Michał Krzempek
Wycena przedsiębiorstwa to oszacowanie wartości biznesu na określony dzień, dla konkretnego celu i przy jasno opisanych założeniach. Wynik zależy m.in. od zdolności przedsiębiorstwa do generowania gotówki, jego majątku, ryzyka oraz tego, czy wycena dotyczy działalności, całego kapitału własnego czy określonego pakietu udziałów.
Raport powinien wyjaśniać, skąd bierze się wynik i co może go zmienić. Jest punktem odniesienia przy sprzedaży, sukcesji, pozyskaniu inwestora lub rozliczeniu wspólników. Nie jest obietnicą, że nabywca zapłaci dokładnie wskazaną kwotę.
Jeżeli przygotowujesz się do zlecenia wyceny, sprawdź zakres profesjonalnej wyceny przedsiębiorstwa. Poniżej wyjaśniamy, jak czytać wynik, dobrać podejście i przygotować dane.
Koszt zależy od celu, skali działalności, jakości danych i zakresu analizy. Znaczenie mają m.in. liczba spółek i segmentów, konieczność wyceny nieruchomości lub innych aktywów oraz stopień złożoności prognoz. Sam przychód przedsiębiorstwa nie wystarcza do określenia ceny usługi. Czynniki kosztowe omawiamy w artykule ile kosztuje wycena przedsiębiorstwa.
Przy standardowym zakresie orientacyjny czas przygotowania wyceny wynosi około trzech tygodni. Termin trzeba uzgodnić po poznaniu celu i dostępności dokumentów; nie jest on gwarancją realizacji każdej sprawy w tym czasie.
Do wstępnego ustalenia zakresu przydatne są: cel i data wyceny, opis działalności, forma prawna, informacja o przedmiocie wyceny oraz ostatnie sprawozdania finansowe. Szczegółową listę dokumentów dostosowuje się do sprawy.
Określenie „wartość przedsiębiorstwa” bywa używane dla różnych wielkości. Przed porównaniem dwóch wyników trzeba sprawdzić ich przedmiot. W modelu DCF opartym na przepływach FCFF najpierw wyznacza się wartość działalności operacyjnej, dostępną dla dostawców kapitału własnego i dłużnego. Aby przejść do wartości kapitału własnego, uwzględnia się m.in. zadłużenie oraz aktywa pozaoperacyjne, jeśli nie zostały już ujęte w modelu.
W uproszczeniu: wartość kapitału własnego = wartość działalności operacyjnej − dług oprocentowany + gotówka nadwyżkowa + pozostałe korekty. Zakres korekt musi odpowiadać konstrukcji modelu. Gotówka potrzebna do bieżącej działalności nie jest automatycznie gotówką nadwyżkową, a zobowiązań uwzględnionych już w przepływach nie odejmuje się ponownie.
Wycena określonego pakietu udziałów wymaga jeszcze analizy praw z nim związanych. Udział procentowy w kapitale jest punktem wyjścia, lecz znaczenie mogą mieć m.in. uprzywilejowanie, kontrola, ograniczenia zbycia i przyjęty standard wartości. Ten etap opisujemy w przewodniku wycena udziałów w spółce z o.o..
Cel wpływa na zakres pracy. Wycena na potrzeby negocjacji z inwestorem nie musi odpowiadać na to samo pytanie co wycena przygotowana do rozliczenia wspólników. W raporcie należy wskazać, dla kogo i do jakiego zastosowania został sporządzony wynik.
W jednym z opracowań przygotowanych na potrzeby sprzedaży udziałów wycenialiśmy niewielkie przedsiębiorstwo świadczące usługi informatyczne. Nie posiadało istotnych aktywów trwałych, a jego potencjał wynikał przede wszystkim z wykonywanych usług i pracy zespołu. Po zakończeniu ważnych projektów pogorszyła się rentowność. Dodatkowo planowane odejście wspólników wymagało uwzględnienia mniejszej skali sprzedaży w prognozie.
Dlaczego wybraliśmy DCF? Przy założeniu kontynuowania działalności chcieliśmy ocenić, jakie przepływy pieniężne może generować przedsiębiorstwo po zmianach właścicielskich. Sam bilans nie odpowiadał na to pytanie. Zastosowanie podejścia porównawczego ograniczał natomiast brak odpowiednio porównywalnych spółek. Wybór metody wynikał więc z charakteru działalności i dostępności danych, a nie z zasady, że DCF jest najlepszy dla każdego przedsiębiorstwa.
Co miało znaczenie dla wyniku? W modelu uwzględniliśmy obniżenie prognozowanych przychodów związane z odejściem wspólników, strukturę kosztów oraz zapotrzebowanie na kapitał obrotowy. Osobnego uzasadnienia wymagało ryzyko związane z zależnością działalności od pracy wspólnika i z niską rentownością. Przy przejściu od wartości działalności operacyjnej do kapitału własnego raport uwzględniał również środki pieniężne i pozostałe korekty.
Wniosek dla właściciela: wycena powinna pokazywać biznes w warunkach, w których ma dalej działać. Historyczna sprzedaż ani suma aktywów nie wystarczają, jeżeli po zmianie właścicieli zmieniają się zdolność zdobywania zleceń i skład zespołu. Raport przygotowano jako punkt odniesienia do sprzedaży udziałów; sam dokument nie potwierdza zawarcia transakcji ani jej ceny.
Opis oparto na rzeczywistym opracowaniu zespołu SIPEX. Pominięto nazwę klienta, lokalizację, dokładne daty i kwoty.
Porozmawiaj o wycenie spółki z doświadczonym ekspertem.
Ekspert wyceny przedsiębiorstw
Skorzystaj z naszej wiedzy i porozmawiaj z doświadczonym specjalistą.
Zapytaj o wycenę przedsiębiorstwaNie ma jednej metody najlepszej dla każdego przedsiębiorstwa. Dobór zależy od celu, założenia kontynuacji działalności, charakteru biznesu i jakości dostępnych danych. Trzy główne podejścia przedstawiają Ogólne zasady wyceny przedsiębiorstw PFSRM. Szersze porównanie znajduje się w naszym przeglądzie metod wyceny przedsiębiorstw.
| Podejście | Punkt odniesienia | Co trzeba sprawdzić? |
|---|---|---|
| Dochodowe, np. DCF | Przyszłe przepływy pieniężne i ryzyko ich uzyskania | Czy prognozy sprzedaży, marż, inwestycji i kapitału obrotowego są możliwe do uzasadnienia? |
| Majątkowe, np. skorygowane aktywa netto | Wartość aktywów po korektach i zobowiązań | Czy bilans odzwierciedla wartość majątku i czy rozpoznano istotne pozycje pozabilansowe? |
| Porównawcze | Mnożniki spółek lub ceny porównywalnych transakcji | Czy podmioty są podobne pod względem skali, rentowności, wzrostu, ryzyka i daty danych? |
Metoda dochodowa wiąże wartość z przyszłymi korzyściami ekonomicznymi. W DCF prognozuje się wolne przepływy pieniężne, uwzględniając przychody, koszty, podatki, inwestycje i kapitał obrotowy. Przepływy przelicza się następnie na wartość na dzień wyceny. Wynik jest wrażliwy na założenia, dlatego sam arkusz z prognozą nie zastępuje analizy działalności.
DCF może być przydatny także przy okresowo ujemnych przepływach, jeżeli istnieje uzasadniona ścieżka dalszego działania i finansowania. Nie powinien natomiast opierać się na dowolnie optymistycznej prognozie. Szczegóły przedstawiamy w artykule wycena przedsiębiorstwa metodą DCF.
Podejście majątkowe nie jest synonimem metody księgowej. Wartości z bilansu mogą wymagać korekt, np. z powodu innej wartości nieruchomości, nieściągalnych należności czy nieujawnionych obciążeń. Metoda skorygowanych aktywów netto służy oszacowaniu aktywów po odpowiednich korektach, pomniejszonych o zobowiązania. Nie odejmuje się od aktywów wszystkich pasywów, ponieważ obejmują one również kapitał własny.
Przy przedsiębiorstwie posiadającym znaczny majątek takie podejście może być istotnym punktem odniesienia. Przy założeniu likwidacji trzeba odrębnie uwzględnić warunki i koszty zakończenia działalności. Więcej opisujemy w artykule o wycenie metodami majątkowymi.
Porównanie może wykorzystywać spółki notowane lub transakcje dotyczące podobnych przedsiębiorstw. Różnice w skali, strukturze przychodów, rentowności i ryzyku trzeba ocenić przed zastosowaniem mnożnika. Wskaźnik dotyczący wartości działalności, np. EV/EBITDA, nie daje bezpośrednio wartości kapitału własnego.
Spółka nienotowana nie jest automatycznie wyłączona z takiej analizy. Problemem jest porównywalność danych, a nie sama forma prawna. Zastosowania i ograniczenia opisujemy w artykule o metodzie porównawczej.
Wynik zależy nie tylko od wielkości sprzedaży i ostatniego zysku. W analizie warto rozdzielić czynniki tworzące wartość od zdarzeń jednorazowych:
Nie każdy czynnik należy wyceniać i dodawać osobno. Jeśli korzyści z marki lub relacji z klientami są już ujęte w prognozie przepływów, ich ponowne doliczenie może zawyżyć wynik.
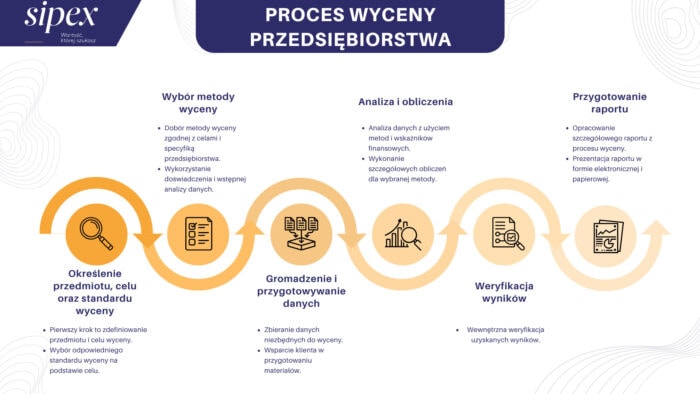
Źródło ilustracji: opracowanie własne.
Zakres dokumentów zależy od wybranej metody. Najczęściej potrzebne są:
Brak prognozy sporządzonej przez zarząd nie musi przekreślać wyceny. Trzeba jednak uzgodnić, kto przygotuje założenia, na jakich danych będą oparte i jak brak informacji wpłynie na wynik.
Warto sprawdzić doświadczenie w wycenie przedsiębiorstw o podobnym modelu działalności, warsztat analityczny, dostęp do danych oraz sposób wyjaśniania założeń. Samo posiadanie kwalifikacji w innej dziedzinie wyceny nie rozstrzyga o jakości modelu przedsiębiorstwa.
Dobry raport pozwala odtworzyć tok rozumowania: pokazuje źródła, datę danych, uzasadnienie metody, sposób przejścia do wartości kapitału własnego oraz ograniczenia. W sprawie sądowej zakres opinii trzeba powiązać z pytaniem sądu; przy zleceniu prywatnym należy jasno ustalić przeznaczenie opracowania.
Oceniając dwie wyceny, porównaj najpierw przedmiot, datę, standard wartości i założenia. Różnica wyników nie musi oznaczać błędu — może wynikać z odpowiedzi na inne pytanie lub z odmiennej oceny ryzyka.
SIPEX przeprowadził kompleksową wycenę udziałów CARBOTRANS Sp. z o.o. na zlecenie JSW KOKS S.A.…
SIPEX przeprowadził kompleksową wycenę wartości przedsiębiorstwa Inare Sp. z o.o. Prace uwzględniały specyfikę działalności…
SIPEX przeprowadził kompleksową wycenę przedsiębiorstwa PPHU Gomak Sp. z o.o., prowadzącego działalność w branży…
Realizacja SIPEX: Wycena spółki z branży prywatnych usług stomatologicznych.
Cena zależy również od negocjacji, sposobu finansowania transakcji, warunków płatności i korzyści właściwych danemu nabywcy. Dlatego w raporcie trzeba wyraźnie oddzielić przyjęte założenia od oczekiwań stron. Więcej wyjaśnia artykuł wartość przedsiębiorstwa a cena przedsiębiorstwa.
Jeśli chcesz ustalić zakres opracowania, podaj cel wyceny, oczekiwany termin i podstawowe informacje o działalności. Na stronie usługi wyceny przedsiębiorstw znajdziesz dalsze informacje o zleceniu.
Wycena jest przydatna m.in. przy sprzedaży przedsiębiorstwa, pozyskiwaniu inwestora, podziale majątku, sporach sądowych czy w procesie sukcesji. To także narzędzie wspierające właściciela w planowaniu strategicznym.
Najczęściej stosuje się trzy podejścia: dochodowe (np. DCF), porównawcze (mnożniki rynkowe) i majątkowe (wartość aktywów netto). Różnią się one punktem odniesienia – przyszłymi przepływami pieniężnymi, cenami rynkowymi podobnych spółek lub wartością posiadanych aktywów.
Nie. Wycena określa wartość ekonomiczną przedsiębiorstwa, natomiast cena zależy dodatkowo od negocjacji, sytuacji rynkowej i indywidualnych motywacji stron transakcji.
Koszt wyceny zależy od wielkości i złożoności przedsiębiorstwa, zakresu analizy oraz celu wyceny. Proste wyceny mogą kosztować kilka tysięcy złotych, a przy dużych transakcjach cena usługi jest wyższa.
Zazwyczaj trwa ok. 3 tygodni, w zależności od dostępności danych i złożoności biznesu. Najczęściej potrzebne są sprawozdania finansowe, informacje o majątku, prognozy oraz dane operacyjne.
